
Wall Street : le Nasdaq plonge avec Google
 Ajouter Bourse Direct à vos sources
Sanction confirmée
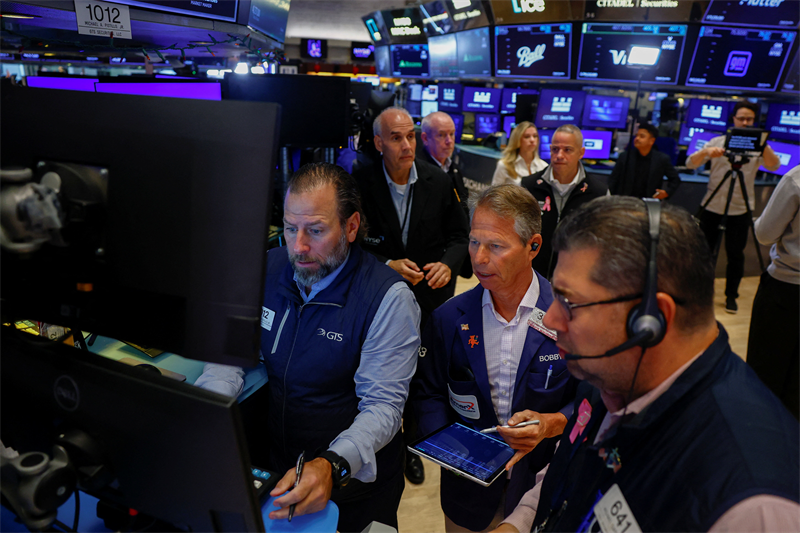
Wall Street décroche ce jeudi, le Nasdaq abandonnant 1,62% désormais à 26.119 pts avec Alphabet (Google) et Fortinet, contre une baisse de 0,49% sur le S&P 500 à 7.706 pts et un repli de 0,35% sur le DJIA à 52.290 pts. La cote américaine avait terminé hier soir sur une note positive, après un ensemble de publications financières et un statu quo de la Fed largement attendu par les marchés... Le baril de brut WTI perd actuellement 2,4% vers les 100$, alors que les annonces de résultats éclipsent pour une fois l'incertitude géopolitique persistante. L'once d'or fin régresse de 0,5% à 4.033$. L'indice dollar fléchit de 0,2%.
Les opérateurs prennent donc connaissance ce jeudi d'une nouvelle série contrastée de publications financières trimestrielles, comprenant de bonnes surprises provenant notamment de Mastercard, Merck ou Eli Lilly, mais aussi de grosses déceptions sur les valeur Alphabet, ServiceNow, Fortinet ou Caterpillar. L'actualité économique est également fournie, avec une solide croissance du PIB et un indice d'inflation plutôt rassurant.
En lecture avancée, la croissance du PIB américain du 3e trimestre s'est établie au haut niveau de 3,4% selon les données du BEA (Bureau of Economic Analysis), contre un consensus FactSet de 3,2%. Il s'agit de la première des trois estimations du PIB pour le troisième trimestre. Les dépenses personnelles de consommation ont augmenté sur un rythme de 3,8%, à comparer à un consensus Bloomberg de 3,5%. Sur le trimestre antérieur, le PIB avait progressé au rythme annualisé de 2,2% en lecture finale.
Les revenus personnels des ménages américains pour le mois de septembre, qui viennent aussi d'être dévoilés, ont augmenté de 0,2% d'un mois sur l'autre contre 0,3% de consensus. Les dépenses personnelles des ménages en septembre ont progressé quant à elles de 0,5% d'un mois sur l'autre, en ligne avec les attentes. L'indice des prix 'core PCE' suivi par la Fed a augmenté de 0,3% d'un mois sur l'autre et 3,1% sur un an, en ligne avec les anticipations.
Les inscriptions au chômage ont légèrement diminué la semaine passée aux États-Unis. Le Département américain au Travail a annoncé pour la semaine close au 24 octobre des inscriptions au chômage au nombre de 194.000, en repli de 1.000 par rapport au niveau révisé de la semaine antérieure. Le consensus était de 198.000.
La réunion du FOMC, qui s'est tenue mardi et mercredi, a laissé comme prévu les taux d'intérêt directeurs de la Fed dans une fourchette de 3,75% à 4%. La décision a été prise à 10 voix contre 2, les voix dissidentes étant celles de la gouverneure Lisa Cook et de la présidente de la Fed de Cleveland, Beth Hammack, qui se sont toutes deux prononcées en faveur d'une hausse des coûts d'emprunt.
La Réserve fédérale américaine a reconnu que l'inflation "restait élevée" et laissé entendre que de nouvelles hausses de taux pourraient intervenir en fonction de l'évolution des prix. "La collecte d'informations supplémentaires aidera le comité à déterminer l'orientation de la politique monétaire appropriée pour garantir un retour en temps opportun de l'inflation vers l'objectif de 2%", déclare le comité de politique monétaire de l'institution, dans son communiqué de politique monétaire.
La banque centrale a annoncé en septembre sa première hausse de taux depuis 2023, dans un contexte de flambée des cours du pétrole en raison de la guerre au Moyen-Orient. "Nous avons montré notre volonté d'agir", a déclaré le président de la Fed, Kevin Warsh lors de la conférence de presse qui a suivi la décision, précisant que les informations à venir aideraient la banque centrale à déterminer l'orientation de sa politique monétaire. Si les données indiquent que l'économie américaine reste solide et que l'inflation accélère plus rapidement que prévu, les responsables de la banque centrale ont récemment laissé entendre qu'ils pourraient opter pour un rythme plus lent dans le relèvement des coûts d'emprunt.
Ce jeudi, les probabilités d'une hausse des taux lors de la prochaine réunion de décembre dans une fourchette de 4% à 4,25% atteignent 79,6% selon le baromètre FedWatch de CME Group. Sur les marchés, le rendement des Treasuries à dix ans perd 8 points de base à 4,96% environ.
Le secteur de l'IA reste au centre des préoccupations, mais après une meilleure tendance en début de semaine suite notamment au dépôt du dossier d'introduction d'Anthropic - dont la valorisation pourrait atteindre 2.000 milliards de dollars - puis hier avec les excellents résultats de SK Hynix, Alphabet et Samsung (sous pression en bourse ce matin à Séoul après les comptes) refroidissent un peu les opérateurs.
La semaine sera par ailleurs la plus intense pour les résultats du troisième trimestre. Des entreprises représentant environ 40% de la capitalisation boursière du S&P 500 doivent publier leurs comptes. Alphabet, Microsoft, KLA, ServiceNow et T-Mobile US publiaient hier soir. Amazon, Eli Lilly, Mastercard, Intel, Merck, Caterpillar, Gilead Sciences, Sandisk, Anheuser-Busch, Bristol-Myers Squibb, Altria, Stryker, Starbucks, Intercontinental Exchange, Mondelez ou encore Strategy, dévoilent leurs chiffres ce jeudi. ExxonMobil, Chevron, General Dynamics, Regeneron, Colgate-Palmolive et AbbVie, seront de la partie vendredi.
Demain, l'attention se portera sur l'inflation PCE de septembre (issue du rapport sur les revenus et dépenses des ménages), principale référence de la Fed pour mesurer la hausse des prix, ainsi que sur la première estimation du PIB américain du troisième trimestre. L'indice du coût de l'emploi et le PMI de Chicago clôtureront la semaine vendredi.
Les valeurs
Alphabet décroche de 12,5% à Wall Street, lourdement sanctionné suite à des comptes du 3e trimestre jugés décevants. En particulier, les revenus trimestriels, de 127,6 milliards de dollars, progressent de 25% en glissement annuel mais ratent de peu le consensus. Le bénéfice par action s'est établi à 2,12$ sur la période, contre 2,87$ un an auparavant. Le bénéfice opérationnel, de 40,6 milliards de dollars, se compare à un consensus de 43 milliards de dollars.
Les revenus de Google Cloud ont été de 30,7 milliards de dollars, au-dessus des attentes, mais les revenus du segment Search & Other, de 63,4 milliards, ont été inférieurs au consensus. YouTube Ads a également déçu avec des revenus de 11,2 milliards. Le capex a représenté 51,4 milliards de dollars sur la période close. Google Services réalise 96,3 milliards de revenus (+11%) contre 98 milliards de consensus. Le seul réel motif de satisfaction concerne donc la très forte croissance de Google Cloud qui double ses revenus (+103%) avec la forte progression de Google Cloud Platform (GCP), tant au niveau de l'infrastructure et des solutions d'IA pour les entreprises que des services fondamentaux de GCP. Les ventes de systèmes TPU ont également contribué de manière significative à cette croissance du chiffre d'affaires de Google Cloud.
Le résultat opérationnel consolidé d'Alphabet a progressé de 30%, pour une marge opérationnelle de 31,8%. Le bénéfice net attribuable aux actionnaires ordinaires s'est établi à 26,2 milliards de dollars "seulement", soit un bénéfice par action de 2,12$, contre 34,98 milliards de dollars et 2,87$ par titre un an plus tôt.
Microsoft (-2,1%) passe dans le rouge à Wall Street, alors que le géant software de Redmond a pourtant dépassé les attentes pour son premier trimestre fiscal 2027, profitant de l'expansion de l'IA. Les revenus trimestriels ont progressé de 19% en glissement annuel à 92,3 milliards de dollars, contre 90,7 milliards de consensus. Le bénéfice ajusté par action a augmenté de 18% à 4,89$ contre environ 4,7$ de consensus. Le bénéfice opérationnel s'est apprécié de 21% à 45,9 milliards, lui aussi bien meilleur que prévu. Le bénéfice net ajusté s'est établi à 36,4 milliards (+18%), alors que le bénéfice net publié a été de 36,6 milliards (+32%). Le capex est ressorti beaucoup moins élevé que prévu à 39,4 milliards de dollars.
Azure a battu le consensus, affichant 33,2 milliards de revenus, en croissance de 48%. Microsoft Cloud a dégagé des revenus de 63,9 milliards en progression de 30%. Le chiffre d'affaires du segment 'Agents et Infrastructure' s'est élevé à 76,8 milliards de dollars, soit une hausse de 25%. Les obligations de prestations restantes dans le secteur commercial ont augmenté de 73% pour atteindre 677 milliards. Le chiffre d'affaires de 'Microsoft 365' pour le secteur commercial a augmenté de 18% sur une base ajustée et de 17% sur une base publiée. Le CA de 'Microsoft 365' pour le grand public a progressé de 17%. Le chiffre d'affaires des solutions cloud sectorielles a progressé de 10%.
Le chiffre d'affaires du segment 'Appareils et Grand public' s'est établi à 15,5 milliards de dollars, en recul de 3%. Le CA issu de la recherche et de la publicité, hors coûts d'acquisition de trafic, a progressé de 12%. Le chiffre d'affaires lié aux contenus et services Xbox a diminué de 2%. Le CA lié aux licences Windows OEM et aux appareils a reculé de 22%.
En termes de perspectives, le groupe anticipe pour son 2e trimestre fiscal des revenus allant de 96 à 97,1 milliards de dollars, au-dessus du consensus, ainsi qu'une légère accélération de croissance sur Azure, en progression de 49 à 50% à changes constants contre 48% au T1. Les revenus du segment Agents & Infrastructure sont attendus entre 80,1 et 80,7 milliards, en hausse de 24 à 25%. Le capex est attendu sur les 50 milliards.
KLA Corporation (+7,2%), qui figure parmi les leaders mondiaux de la conception, de la production et de la commercialisation de procédés de contrôle et d'amélioration des processus de fabrication des semi-conducteurs, a dépassé les attentes pour son premier trimestre fiscal, affichant un bénéfice ajusté par action de 1,22$ contre 88 cents un an plus tôt, pour des revenus de 4,14 milliards à comparer aux 3,21 milliards de l'an dernier. Les flux de trésorerie liés aux activités opérationnelles pour le trimestre et pour les douze derniers mois se sont élevés respectivement à 1,53 milliard de dollars et 4,51 milliards de dollars, tandis que le flux de trésorerie disponible a atteint 1,34 milliard sur le trimestre et 4,04 milliards sur 12 mois.
ServiceNow, la plateforme cloud permettant aux entreprises d'améliorer leur efficience opérationnelle, plonge de 25% à Wall Street, sur fond de craintes liées à l'impact de l'IA. Pour son 3e trimestre fiscal, le groupe a affiché des revenus d'abonnements de 3,99 milliards de dollars, en ligne avec les attentes et en croissance de 21%, alors que les revenus trimestriels ont totalisé 4,11 milliards, en augmentation de 20,5%. Le bénéfice ajusté par action a toutefois raté le consensus, à 1$. Les obligations de prestations restantes 'actuelles' s'élèvent à 13,65 milliards de dollars au troisième trimestre 2026, soit une croissance de 20,5%.
T-Mobile US (+0,5%) reprend un peu de hauteur à Wall Street, après avoir subi ces derniers jours des dégagements du fait des ambitions présumées de SpaceX dans la téléphonie mobile. Pour son 3e trimestre fiscal, T-Mobile a affiché un bénéfice par action de 3,22$, nettement supérieur aux attentes à comparer à un niveau de 2,59$ un an plus tôt. Les revenus ont totalisé 23,6 milliards de dollars contre 22 milliards environ un an avant. Les revenus de services se sont appréciés de 6% à 19,4 milliards. Le bénéfice net trimestriel a grimpé de 27% à 3,5 milliards de dollars. L'EBITDA ajusté s'est apprécié de 11% à 9,6 milliards. Le free cash flow ajusté a augmenté de 5% à 5,1 milliards. Le groupe relève ses estimations de rentabilité et cash flow.
Fortinet, l'acteur américain de la cybersécurité, s'effondre de 22,8% à Wall Street, malgré un 3e trimestre supérieur aux attentes et une guidance relevée sur l'exercice 2026 en termes de revenus totaux (8,125-8,215 milliards) et bénéfice ajusté par action (3,54-3,58$). Le point faible semble provenir de la révision en baisse sur les revenus de services, attendus désormais entre 5,15 et 5,17 milliards, contre 5,18 à 5,22 milliards de dollars précédemment. Des revenus de services qui n'ont progressé "que de" 13% sur le trimestre clos, alors que les revenus totaux se sont appréciés de 20% à 2,08 milliards de dollars, les facturations de 29% à 2,34 milliards et les ventes de produits de 37% à 765 millions de dollars. Sur le trimestre écoulé, le bpa ajusté a été de 91 cents. Le cash flow opérationnel a atteint 946 millions et le FCF 865 millions de dollars.
FedEx (stable) a publié hier soir un 3e trimestre supérieur aux attentes, marqué par un bpa ajusté de 3,74$ sur la période clos fin septembre, à comparer à un consensus de 3,3$ et à un niveau de 2,93$ un an avant. Les revenus ont totalisé quant à eux 22,9 milliards de dollars, légèrement au-dessus des attentes et en croissance de 12% en glissement annuel. La marge opérationnelle ajustée s'est améliorée à 5,3% contre 5,1% un an plus tôt. Le bénéfice net ajusté a été de 0,9 milliard contre 0,69 milliard au T3 2025. Le groupe relève ses estimations de bpa ajusté entre 18 et 18,6$ sur l'exercice, au-dessus des attentes de marché. La croissance des revenus annuels est désormais anticipée à 12%, contre 11% auparavant.
Merck (+5%), le laboratoire américain, a publié pour son 3e trimestre fiscal des revenus de 18,1 milliards de dollars en croissance de 5% en glissement annuel, à comparer à un consensus de 17,3 milliards. Le bénéfice ajusté par action a reculé de 3% à 2,49$, mais dépasse lui aussi largement le consensus qui se situait à 2,1$ environ. Le bénéfice net s'établit à 5,1 milliards pour la période (-12%). Le géant pharmaceutique table sur un bpa ajusté allant de 2,77 à 2,82$ pour l'exercice, alors que les revenus sont attendus entre 66,8 et 67,3 milliards de dollars.
Bristol-Myers Squibb (-0,6%) a publié pour le 3e trimestre des revenus en croissance de 7% à 13,1 milliards de dollars, contre un consensus de 12,7 milliards. La marge brute a été de 68,4%, en retrait de 450 points de base. Le bénéfice ajusté par action a régressé de 17% à 1,35$, mais il dépasse nettement le consensus qui était de 1,14$. Les revenus du "portefeuille de croissance" du groupe ont augmenté de 12% à 7,7 milliards. Pour l'exercice, les perspectives sont prudentes. Les revenus sont attendus entre 49,75 et 50,25 milliards de dollars, guidance entourant le consensus et révisée en légère hausse, alors que le bpa ajusté est anticipé entre 6,35 et 6,55$, soit une révision en baisse et un niveau inférieur au consensus en milieu de fourchette.
Anheuser-Busch InBev (-3,4%) a publié au titre de son 3e trimestre fiscal des revenus totalisant 16,51 milliards de dollars, en croissance de 9,1% en données publiées et de 4,9% en organique, pour un bénéfice ajusté par action de 1,21$ en augmentation de 22%. L'EBITDA normalisé a représenté 5,96 milliards de dollars, progressant de 4% en glissement annuel, soit une marge de 36,1% - en retrait néanmoins par rapport aux 37% de l'an dernier avec la hausse des dépenses commerciales et marketing ainsi que les coûts de matières premières et du fret. Les volumes se sont appréciés de 0,4% en organique. Le bénéfice sous-jacent a atteint 2,4 milliards de dollars contre 1,97 milliard un an avant. Le bénéfice publié a été de 1,6 milliard contre 1,1 milliard un an plus tôt.
Mastercard (+4,6%) a publié pour son 3e trimestre un bénéfice ajusté par action de 5,31$ en croissance de 21% en glissement annuel, contre environ 5,2$ de consensus. Les revenus ont totalisé quant à eux 9,81 milliards de dollars, en augmentation de 14% par rapport à l'an dernier, également au-dessus des attentes de marché. Le bénéfice net s'est apprécié de 18% à 4,6 milliards de dollars. Le bénéfice opérationnel a grimpé de 16% à 5,9 milliards. La marge opérationnelle ajustée a progressé de 70 points de base à 60,5%. Enfin, le bénéfice net ajusté a augmenté de 17% à 4,7 milliards.
Eli Lilly (+6,4%) a surpassé les attentes de Wall Street pour ses résultats du 3e trimestre et revu à la hausse ses prévisions de chiffre d'affaires pour l'exercice. Le laboratoire pharmaceutique rapporte un chiffre d'affaires de 24,4 milliards de dollars contre un consensus estimé à 22,42 milliards de dollars, porté par les ventes de ses traitements contre l'obésité et le diabète Mounjaro et Zepbound, qui ont tous les deux également dépassé les attentes en dépit d'une pression sur les prix liée à la prise en charge des patients sous Medicare aux Etats-Unis. Le bénéfice par action ressort à 7,48$, au-dessus des attentes.Lilly table désormais sur des revenus compris entre 91 et 92 milliards de dollars sur l'année (contre 85 à 87 Md$ initialement), mais sur un bénéfice ajusté ramené à 35 à 36 dollars par action (contre 35,5 à 36,5$ précédemment).
Caterpillar (-7,1%) corrige après sa publication du troisième trimestre 2026, en dépit de chiffres supérieurs aux attentes. Le groupe spécialisé dans les équipements de chantier et travaux publics enregistre sur cette période un chiffre d'affaires de 20,68 milliards de dollars, à +17%, supérieur au consensus à 20,55 Md$, porté à la fois par la hausse des volumes (+2,2 milliards de dollars) et un effet prix favorable (+663 millions). Le bénéfice ajusté par action atteint 7,20 dollars, contre 4,95 dollars un an auparavant, au-dessus du consensus, tandis que le bénéfice publié ressort à 7,13 dollars par action. La guidance du 4e trimestre est jugée toutefois décevante.
Les informations et conseils rédigés par la rédaction de Boursier.com sont réalisés à partir des meilleures sources, même si la société Boursier.com ne peut en garantir l'exhaustivité ni la fiabilité. Ces contenus n'ont aucune valeur contractuelle et ne constituent en aucun cas une offre de vente ou une sollicitation d'achat de valeurs mobilières ou d'instruments financiers. La responsabilité de la société Boursier.com et/ou de ses dirigeants et salariés ne saurait être engagée en cas d'erreur, d'omission ou d'investissement inopportun.
- 0 vote
- 0 vote
- 0 vote
- 0 vote
- 0 vote