
Airbus : la confirmation des objectifs bien accueillie
 Ajouter Bourse Direct à vos sources
+1,5%...
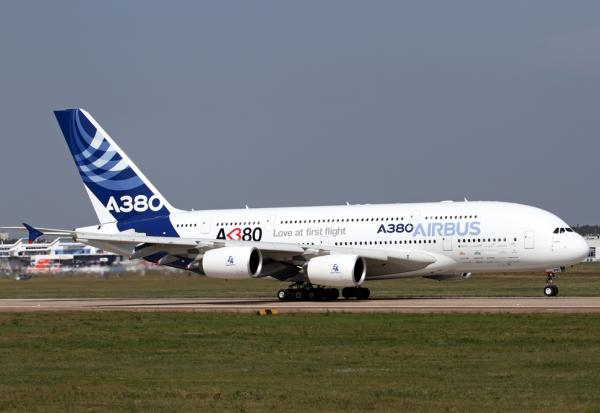
Airbus avance de 1,4% à 194,5 euros au lendemain de sa publication trimestrielle. Le géant de l'aéronautique a dévoilé des résultats globalement conformes aux attentes et a maintenu ses objectifs de livraison d'appareils et ses prévisions financières pour l'année. L'EBIT ajusté du 3e trimestre a atteint 1,77 milliard d'euros (-9%), contre 1,78 MdE attendu, pour des revenus en repli de 2% à 17,47 milliards d'euros. Le bénéfice net a progressé de 20% à 1,34 milliard d'euros.
Airbus espère toujours réaliser environ 870 livraisons d'avions commerciaux en 2026, avec un EBIT ajusté d'environ 7,5 milliards d'euros et un flux de trésorerie disponible (FCF) avant financement des clients d'environ 4,5 MdsE.
"Si vous cherchez de mauvaises nouvelles, je suis désolé, je n'en ai pas", a déclaré le PDG Guillaume Faury, après le maintien des objectifs. Le dirigeant a souligné une amélioration au niveau de la chaîne d'approvisionnement, précisant que Pratt & Whitney devrait fournir suffisamment de moteurs pour atteindre les objectifs d'Airbus, et ce, malgré un différend avec le motoriste concernant la lenteur des livraisons. "Pour Pratt, rien n'a changé non plus", a affirmé G.Faury. "Nous estimons disposer de ce dont nous avons besoin pour 2026, et les chiffres pour 2027 restent inchangés".
Interrogé sur son projet de coentreprise dans le spatial avec les groupes italien Leonardo et français Thales, le directeur financier d'Airbus, Thomas Toepfer, a indiqué lors d'une conférence avec des journalistes qu'Airbus prévoyait toujours de signer un accord définitif pour conclure la transaction en 2027. Airbus, Leonardo et Thales ont annoncé en 2025 qu'ils souhaitaient fusionner leurs activités de fabrication de satellites. Les trois groupes désirent créer un champion européen du spatial capable de concurrencer l'Américain SpaceX fondé par Elon Musk. Ils doivent toutefois obtenir un feu vert de l'autorité de la concurrence européenne.
Guillaume Faury a aussi dit travailler avec les gouvernements allemand et espagnol pour développer un avion de chasse de nouvelle génération, après l'abandon du projet franco-germano-espagnol SCAF cet été.
Morgan Stanley ('surpondérer') affirme qu'Airbus a connu un "trimestre morose", mais "sans surprise majeure". "Confirmer ces objectifs après un trimestre marqué par un nombre de livraisons inférieur à celui de l'année précédente place une attente importante sur le quatrième trimestre : 323 livraisons (+13% par rapport aux 286 du quatrième trimestre 2025), environ 3 milliards d'euros d'EBIT ajusté (+1% sur un an) et environ 5,8 milliards d'euros de flux de trésorerie disponible (FCF, +5%)", détaille le broker. Pour Citi ('acheter'), "la confirmation des objectifs de livraisons pour l'exercice annuel est un point important ; elle devrait compenser l'écart constaté sur le flux de trésorerie disponible (FCF) au cours du trimestre, compte tenu de la volatilité trimestrielle de cet indicateur".
Oddo BHF maintient sa recommandation 'surperformance' et son objectif de 246 euros. L'accélération des livraisons constitue le principal catalyseur des prochains mois. Le respect de l'objectif annuel aurait ,selon le broker, une portée importante puisqu'il validerait la capacité du management à exécuter dans un environnement industriel encore contraint. Une telle démonstration devrait réduire la décote d'exécution et recentrer le débat sur l'amélioration structurelle des volumes, des résultats et de la génération de cash à moyen terme. La valorisation ne reflète pas pleinement, selon l'analyste, ce potentiel. Le titre se traite sur un PE 2027 de 21,1x et un FCF yield de 4,7%, évoluant respectivement vers 9,5x et 7,5% en 2030, pour un TMVA 2025-30 des BPA de 18%. Le retour aux actionnaires apporte un soutien additionnel à la thèse. Airbus a confirmé son intention de lancer avant la fin de l'année le programme de rachat d'actions de 5 MdsE annoncé en juillet. Le courtier anticipe environ 0,8 MdE de rachats, soit près de 0,5% de la capitalisation, ce qui devrait apporter un soutien supplémentaire au titre.
Les informations et conseils rédigés par la rédaction de Boursier.com sont réalisés à partir des meilleures sources, même si la société Boursier.com ne peut en garantir l'exhaustivité ni la fiabilité. Ces contenus n'ont aucune valeur contractuelle et ne constituent en aucun cas une offre de vente ou une sollicitation d'achat de valeurs mobilières ou d'instruments financiers. La responsabilité de la société Boursier.com et/ou de ses dirigeants et salariés ne saurait être engagée en cas d'erreur, d'omission ou d'investissement inopportun.
- 0 vote
- 0 vote
- 0 vote
- 0 vote
- 0 vote