
Airbus décolle en Bourse sous le regard d'une foule d'analystes
 Ajouter Bourse Direct à vos sources
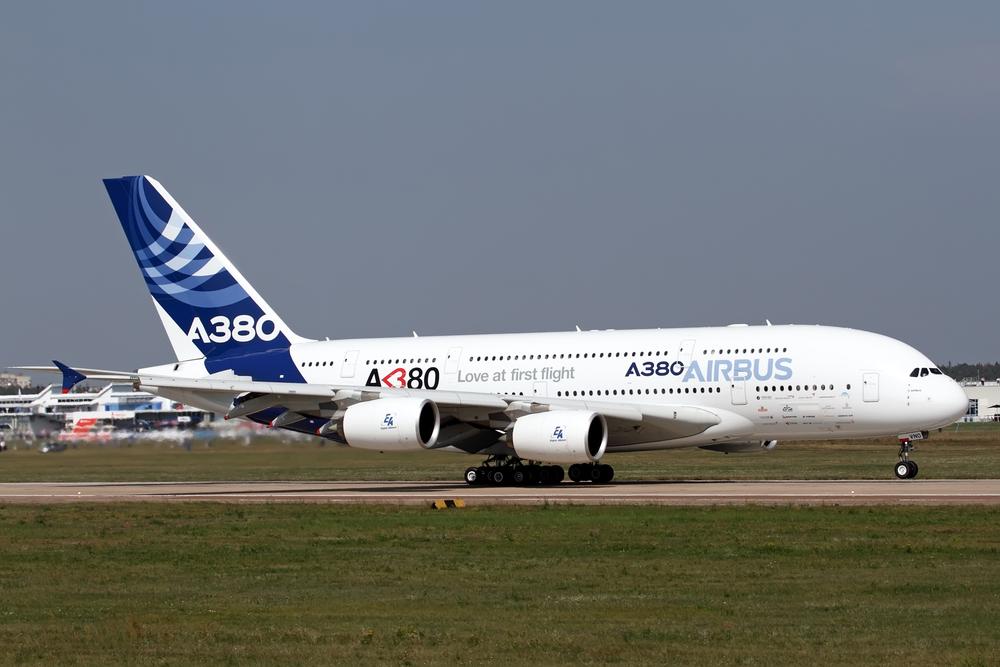
(Zonebourse.com) - Le titre de l'avionneur progresse de plus de 3% ce matin à Paris, autour des 198 euros, malgré une publication trimestrielle mitigée. Le groupe a en effet dévoilé un résultat opérationnel ajusté de 1,77 MdEUR au titre du 3e trimestre, légèrement sous les attentes (1,79 MdEUR), tandis que le chiffre d'affaires est ressorti 3% sous le consensus. L'avionneur a toutefois rassuré en confirmant ses objectifs annuels, à savoir la livraison d'environ 870 appareils, un EBIT ajusté de 7,5 MdsEUR et un flux de trésorerie disponible de 4,5 MdsEUR. Ce matin, une petite dizaine d'analystes se penche sur le dossier.
Malgré une publication en demi-teinte, le maintien des prévisions annuelles d'Airbus a conforté les analystes dans leurs perspectives à moyen terme. La principale interrogation porte désormais moins sur la demande (le carnet de commandes est particulièrement fourni) que sur la capacité du constructeur à accélérer sa production et à améliorer ses marges.
A ce titre, Citi (positionnée à l'achat avec un objectif de cours de 217 EUR) estime qu'Airbus pourrait atteindre son objectif de 7,5 MdsEUR d'EBIT ajusté avec seulement 855 à 860 livraisons. Une confiance partagée par RBC Capital Markets ("Surperformance", 240 EUR) et Deutsche Bank ("Achat", 232 EUR), qui retient aussi le discours plus confiant de la direction sur la stabilisation de la chaîne d'approvisionnement.
Bank of America va dans le même sens et relève d'ailleurs sa cible de 258 à 263 EUR, tout en confirmant son conseil "achat". Le broker estime que les 870 livraisons restent atteignables et voit une réelle possibilité de dépassement de l'objectif annuel de rentabilité. Il souligne notamment la résistance de la marge de l'aviation commerciale, ressortie à 10,8% contre 10,4% attendu.
Cette confiance n'exclut toutefois pas des interrogations quant à la capacité d'Airbus à tenir ses objectifs de livraisons. Bernstein ("Surperformance", 240 EUR) considère qu'Airbus devra réaliser un quatrième trimestre "particulièrement soutenu" pour tenir ses engagements, avec environ 270 appareils à livrer sur les seuls mois de novembre et décembre. Le broker, qui vise 865 livraisons cette année, estime néanmoins que le groupe reste "l'une des valeurs les plus résistantes du secteur aéronautique", notamment face aux difficultés rencontrées par Boeing.
De son côté, Berenberg ("Conserver", 210 EUR) a ramené sa prévision de livraisons de 870 à 865 appareils, mais insiste davantage sur la "marge d'erreur désormais très réduite" dont dispose le constructeur.
Le rythme de normalisation industrielle fait débat
Au-delà de l'exercice en cours, les divergences portent surtout sur la vitesse de normalisation industrielle. Les livraisons de moteurs Pratt & Whitney et CFM demeurent un facteur limitant, comme le soulignent Jefferies ("Conserver", cible relevée de 200 à 210 EUR), Berenberg et Commerzbank ("Achat fort"). L'intégration des activités reprises à Spirit AeroSystems et les tensions sur les aménagements intérieurs des appareils constituent également des points de vigilance.
Si Bernstein estime que la montée en cadence de l'A320 bénéficie désormais d'un meilleur soutien de la chaîne d'approvisionnement, Berenberg doute toujours de la capacité d'Airbus à atteindre une production de 70 à 75 appareils par mois fin 2027. Jefferies reste également prudent face à ces risques d'exécution.
Les perspectives de rentabilité offrent néanmoins plusieurs motifs d'optimisme. Citi voit notamment dans l'évolution des taux de change un soutien potentiel à moyen terme, susceptible d'améliorer le résultat opérationnel d'environ 1,25 MdEUR par rapport aux hypothèses initiales du groupe. Jefferies tempère cette analyse, estimant que les couvertures de change limiteront les bénéfices de cette évolution jusqu'en 2029.
Mais c'est surtout à plus long terme que Bank of America identifie un potentiel supplémentaire, avec l'A350. Le bureau d'études estime que le marché pourrait absorber une production de 16 à 18 appareils par mois, au-delà de la cadence de 12 visée par Airbus à l'horizon 2028. Il juge également le lancement d'une version allongée de l'appareil comme une question de calendrier plutôt que de principe, afin de profiter du remplacement des A380 et Boeing 777 dans les années 2030. Une telle évolution pourrait, selon lui, entraîner une progression significative du résultat opérationnel et devenir un sujet majeur à l'approche du Salon du Bourget 2027.
La défense en relais de croissance
Parallèlement, la défense pourrait constituer un autre relais de croissance : Commerzbank met en avant la progression de 70% des prises de commandes de cette activité sur neuf mois, tandis que RBC Capital Markets y voit une source possible de bonnes surprises. DZ Bank (Achat, 227 EUR) mise également sur l'amélioration progressive des marges et la montée en cadence pour soutenir les résultats des prochaines années.
Reste la question de la valorisation. Malgré des perspectives commerciales jugées solides, Berenberg considère que le titre n'est "pas particulièrement bon marché" et qu'un point d'entrée plus favorable pourrait se présenter à un horizon de 12 à 24 mois. A l'inverse, Bernstein estime qu'Airbus devrait continuer à surperformer malgré sa valorisation élevée.
Finalement, les analystes ne remettent guère en cause le potentiel de croissance du constructeur mais s'interrogent plutôt sur sa capacité à surmonter rapidement les contraintes industrielles et à transformer son carnet de commandes en livraisons, en marges et en trésorerie.
Copyright (c) 2026 Zonebourse.com - All rights reserved.
source : AOF
■2026 Zonebourse.com - Tous droits de reproduction réservés par Surperformance. Surperformance collecte ses données auprès des sources qu'elle considère les plus sûres. Toutefois, le lecteur reste seul responsable de leur interprétation et de l'utilisation des informations mises à sa disposition. Ainsi le lecteur devra tenir Surperformance et ses contributeurs indemnes de toute réclamation résultant de cette utilisation.
- 0 vote
- 0 vote
- 0 vote
- 0 vote
- 0 vote