
Wall Street en ordre dispersé, en attendant la Fed et les 'hyperscalers'
 Ajouter Bourse Direct à vos sources
Coca-Cola et Boeing sous pression
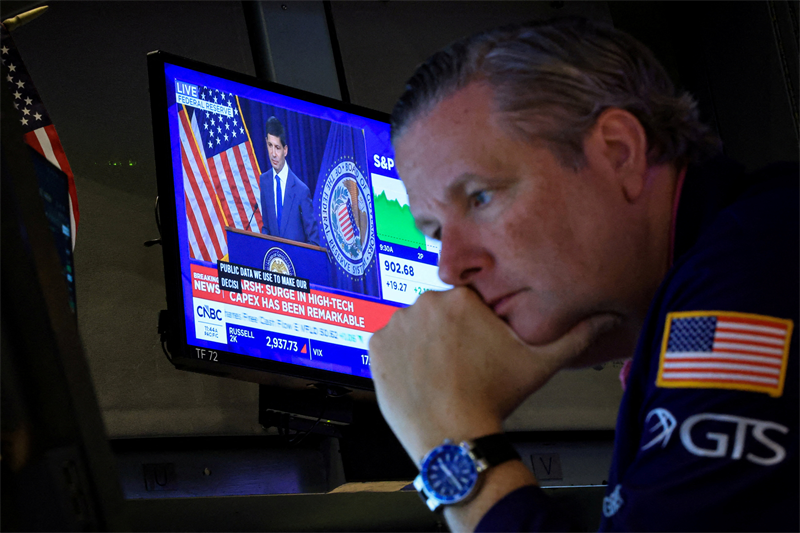
Wall Street hésite désormais ce mardi, en ordre dispersé suite à une nouvelle série de publications financières trimestrielles comprenant Coca-Cola, Boeing ou S&P Global. Le Dow Jones cède 0,06% à 52.332 pts, alors que le S&P 500 avance de 0,41% à 7.708 pts et que le Nasdaq s'adjuge 0,82% à 26.383 pts. Hier, la place américaine avait profité du dépôt officiel du dossier d'IPO d'Anthropic.
La semaine s'annonce particulièrement chargée outre-Atlantique, avec la réunion de la Fed qui se tient aujourd'hui et demain, mais aussi une nouvelle salve de résultats comprenant en particulier les 'hyperscalers' Alphabet, Microsoft et Amazon. Tout cela à une semaine désormais des 'midterms' - élections américaines de mi-mandat... Notons que Wall Street ouvre à 14h30 et clôture à 21 heures, heure française, cette semaine, les États-Unis n'étant pas encore passés à l'heure d'hiver.
Il est largement attendu que la politique monétaire reste inchangée cette semaine, l'essentiel de l'attention se portant sur la conférence de presse de Kevin Warsh. Ainsi, l'outil CME FedWatch montre une probabilité de 90,6% de statu quo monétaire le 28 octobre. Le même outil fait toutefois aussi ressortir une probabilité de près de 80% que la Fed relève encore ses taux d'ici la fin de l'année face à une inflation pressante.
Le secteur de l'IA se raffermit à nouveau après sa bonne performance de lundi. Cette hausse s'explique par la levée de certaines incertitudes liées au financement (Anthropic regorgeant apparemment de cash) et le regain d'intérêt pour la forte demande en puissance de calcul et en investissements.
Après un début de semaine calme de ce point de vue, les publications de résultats sont bien plus nombreuses aujourd'hui, même si le marché s'intéressera davantage aux hyperscalers en fin de semaine.
Le pétrole reste en retrait (-1,1% sur le baril de brut WTI à 100,6$) en raison de l'absence d'escalade des tensions et des dernières lueurs d'espoir diplomatique au Moyen-Orient - bien que les déclarations du Guide suprême iranien concernant les conditions d'un cessez-le-feu n'aient rien apporté de concret.
Concernant les publications, Coca-Cola a relevé ses prévisions de croissance organique malgré une stagnation du volume des ventes en Amérique du Nord. Le segment des avions commerciaux de Boeing a manqué ses objectifs, ce qui occasionne une forte correction du titre ce jour. S&P Global a revu en hausse ses prévisions et lancé un examen stratégique pour Capital IQ et ses activités de données. Le segment des communications optiques de Corning s'est particulièrement distingué. HCA a été pénalisé par une charge de 400 millions de dollars liée aux patients non assurés...
La semaine sera la plus intense pour les résultats du troisième trimestre. Des entreprises représentant environ 40% de la capitalisation boursière du S&P 500 doivent publier leurs comptes. Les choses sérieuses débutent donc aujourd'hui, avec les comptes de Visa, Coca-Cola, Boeing, Seagate, S&P Global, Corning, HCA Healthcare, Waste Management, Freeport-McMoran, Robinhood, Johnson Controls, UPS, Sherwin-Williams, Hilton Worldwide, Royal Caribbean, Illinois Tool Works (...).
Demain, ADP, Boston Scientific, Phillips 66, Amphenol et GE Vernova annoncent avant bourse, tandis qu'Alphabet, Microsoft, KLA, ServiceNow et T-Mobile US publient après la clôture. Amazon, Eli Lilly, Mastercard, Intel, Merck, Caterpillar, Gilead Sciences, Sandisk, Anheuser-Busch, Bristol-Myers Squibb, Altria, Stryker, Starbucks, Intercontinental Exchange, Mondelez ou encore Strategy, dévoilent leurs chiffres jeudi. ExxonMobil, Chevron, General Dynamics, Regeneron, Colgate-Palmolive et AbbVie, seront de la partie vendredi.
Sur le segment de l'IA, Anthropic a donc déposé publiquement hier son dossier en vue d'une introduction en bourse sur le Nasdaq sous le symbole 'ANT'. Le concepteur de modèles d'IA se prépare ainsi à des débuts sur les marchés financiers qui pourraient battre des records, avec une valorisation potentielle de 2.000 milliards de dollars, le Wall Street Journal estimant que l'opération pourrait avoir lieu la semaine du 16 novembre. La startup à l'origine de Claude devrait entamer officiellement la phase de promotion de son introduction en bourse dès la semaine du 9 novembre, rapporte pur sa part Bloomberg News. Selon des personnes bien informées, la société espère atteindre, voire dépasser, le montant de l'introduction en bourse de SpaceX.
Dans l'actualité économique à Wall Street, la journée est également chargée ce mardi avec la publication des commandes de biens durables de septembre (+1,8% d'un mois sur l'autre et +0,5% hors transport, contre respectivement +1,4% et +0,6% de consensus), les indices des prix immobiliers pour le mois d'août (+0,3% d'un mois sur l'autre pour l'indice FHFA et une variation équivalente pour l'indice S&P Case-Shiller ajusté '20 City' - deux variations proches des attentes), l'indice de confiance des consommateurs américains du mois d'octobre (91,7 contre un consensus de 80,5 mesuré par FactSet), les ventes de logements neufs de septembre (676.000 contre 650.000 de consensus FactSet) et l'indice manufacturier de la Fed de Richmond pour octobre (-2 contre un consensus de +2).
La balance commerciale et les stocks des grossistes sont prévus demain, tandis que la décision du FOMC sera aussi annoncée mercredi, dans la soirée (19 heures), avant la conférence de presse du président de la Fed Kevin Warsh (19h30).
Jeudi, l'attention se portera sur l'inflation PCE de septembre (issue du rapport sur les revenus et dépenses des ménages) ainsi que sur la première estimation du PIB américain du troisième trimestre. L'indice du coût de l'emploi et le PMI de Chicago clôtureront la semaine vendredi. L'offre de dette publique sera aussi au centre des préoccupations : le Trésor américain a émis hier 69 milliards de dollars d'obligations à 2 ans et prévoit 70 milliards à 5 ans ce mardi et 44 milliards à 7 ans jeudi. Notons que le rendement de l'obligation américaine à dix ans (T-Bond) s'affiche à 4,98% ce jour, sans grande évolution.
Les valeurs
Cadence Design Systems (+4,4%), spécialiste du développement et de la commercialisation de logiciels de conception des circuits intégrés et des systèmes électroniques, a annoncé un 3e trimestre supérieur aux attentes et dopé ses prévisions financières. Le chiffre d'affaires ressort à 1,63 milliard de dollars au 3e trimestre contre 1,34 milliard de dollars un an avant. La marge opérationnelle ajustée s'est tassée à 44,1% contre 47,6% un an plus tôt. Le bpa ajusté a toutefois progressé à 2,11$ contre 1,93$ au troisième trimestre 2025.
Coca-Cola (-0,5%) a publié pour son 3e trimestre fiscal des revenus de 13,4 milliards de dollars (+7% en données publiées et en organique), nettement au-dessus des attentes (consensus 12,9 milliards), pour un bénéfice ajusté par action de 91 cents lui aussi meilleur que prévu (+11%). Les volumes mondiaux ont augmenté de 5%. La marge opérationnelle a été de 33,4% contre 32% un an avant. La marge opérationnelle ajustée a représenté 32,9% contre 31,9% un an plus tôt. En termes de perspectives, le géant des soft drinks table sur une croissance organique des revenus de 5% au moins sur l'exercice 2026, pour un bénéfice ajusté par action en augmentation de 11% au moins.
S&P Global (+0,1%) a dévoilé pour son 3e trimestre fiscal des revenus de 3,68 milliards de dollars en croissance de 7% en glissement annuel, pour un bénéfice ajusté par action de 4,58$ en augmentation de 9% et supérieur au consensus. La marge opérationnelle ajustée s'est élevée à 53,5%. Pour l'exercice, le bénéfice ajusté par action est attendu entre 17,70 et 17,95$, soit une révision en légère hausse. En milieu de fourchette, cette guidance est en ligne avec le consensus. Les revenus sont anticipés en croissance de 7,4% à 8,4%, avec une progression organique de 7,5 à 8,5%. S&P Global mise plus fortement sur les notations de crédit et les indices de marché tout en menant une revue stratégique visant son activité Capital IQ et ses activités de données associées.
Boeing (-7,6%) a publié ses résultats pour le troisième trimestre 2026, faisant ressortir un net redressement de la rentabilité par rapport à la crise historique de l'an dernier. Le constructeur a fait état d'un chiffre d'affaires trimestriel de 24,19 milliards de dollars, en progression de 4% sur un an, à comparer à un consensus de 23,8 milliards. Le groupe a ramené sa perte nette à 116 millions de dollars pour le trimestre, quasiment à l'équilibre après avoir essuyé une perte monumentale de 5,34 milliards de dollars à la même période en 2025. Le résultat opérationnel repasse dans le vert à 354 millions de dollars (contre une perte opérationnelle de 4,78 milliards un an plus tôt). Par ailleurs, le flux de trésorerie disponible redevient positif à hauteur de 0,46 Md$. Le carnet de commandes global de Boeing atteint le sommet historique de 745 milliards de dollars à fin septembre. Cependant, le segment des avions commerciaux a raté le consensus et la perte ajustée par action (34 cents) est ressortie plus lourde que prévu.
HCA Healthcare (-4,6%), le plus grand opérateur hospitalier américain, a traité plus de patients et a contenu les coûts de main-d'oeuvre alors même que l'afflux de visites non assurées pesait sur le bénéfice. Le chiffre d'affaires a augmenté de 3,6% pour atteindre 19,85 milliards de dollars au 3e trimestre (19,4 milliards de consensus), et les admissions équivalentes dans les mêmes établissements ont progressé de 3%. Les patients ayant perdu leur couverture d'assurance santé ayant coûté à l'entreprise 400 millions de dollars en bénéfice avant impôt, le résultat net a diminué (-4% à 1,58 Md$), mais les rachats d'actions ont soutenu le bénéfice par action. Le bpa ajusté a progressé de 4% à 7,22$.
PayPal (+1,3%) a relevé sa prévision annuelle de bénéfice ajusté pour 2026. Il prévoit désormais un bpa ajusté de 5,60$ par action pour l'ensemble de l'exercice fiscal 2026, contre une précédente estimation et des attentes des analystes à 5,38$. Sur le troisième trimestre écoulé, le bpa s'est élevé à 1,45$, supérieur aux attentes des analyses qui se situaient à 1,31$. Sur le quatrième trimestre en cours, marqué par les fêtes de fin d'année, il réévalue son estimation à 1,43$ contre 1,35$ précédemment. Le chiffre d'affaires de 8,6 milliards du trimestre clos est en revanche légèrement inférieur aux attentes.
UPS (+2,9%) a relevé ses prévisions de chiffre d'affaires pour l'exercice à environ 92,6 milliards de dollars, son objectif de résultat d'exploitation ajusté à 8,75 milliards de dollars et ses prévisions de bpa ajusté à 7,28$. Le free cash flow ajusté est attendu à 6,1 milliards. UPS a maintenu ses prévisions d'investissement pour l'exercice à environ 3 milliards de dollars et prévoit des versements de dividendes d'environ 5,4 milliards de dollars, sous réserve de l'approbation du conseil d'administration. Sur le troisième trimestre, les revenus ont augmenté de 6,7% à 22,9 milliards pour un bpa ajusté de 1,69$.
Celestica (+10,3%) bondit à Wall Street ce mardi, alors que le groupe a dévoilé pour son 3e trimestre fiscal un bénéfice ajusté par action plus que doublé à 3,3$, contre un consensus de 3$. Les revenus ont été de 5,83 milliards de dollars (+83% !) contre 3,19 milliards un an avant. Sur le T4, les revenus sont attendus entre 6,275 et 6,575 milliards, pour un bpa ajusté de 3,37 à 3,57$.
Whirlpool (+1,5%) a annoncé un 3e trimestre inférieur aux attentes et abaissé ses prévisions financières, ce qui ne semble finalement pas perturber les opérateurs. Pour le trimestre clos, le groupe a réalisé des revenus de 3,68 milliards de dollars et déploré une perte ajustée par action de 21 cents. Le groupe envisage une perte annuelle par action de 4,95$ et des revenus de 14,5 milliards de dollars. La perte ajustée par action est anticipée à 1,3$.
Royal Caribbean (+6,2%) a affiché un bénéfice par action ajusté de 6,57$ au 3e trimestre, dépassant le consensus (6,4$), tandis que le chiffre d'affaires, à 5,6 milliards de dollars, est ressorti tout juste en ligne. L'opérateur de croisières a relevé sa guidance de bénéfice ajusté par action de l'exercice, la portant dans une fourchette de 17,85 à 17,95$, soit une valeur médiane légèrement supérieure au consensus des analystes.
Hilton (-3,6%) relève ses objectifs 2026 et prévoit une hausse du RevPAR comprise entre 4% et 4,5%, un bénéfice net de 1,909 à 1,923 milliard de dollars et un EBITDA ajusté de 4,060 à 4,080 milliards. La croissance nette du parc devrait se situer autour du milieu de la fourchette de 6% à 7% et les restitutions aux actionnaires avoisiner 3,5 milliards de dollars. Après un troisième trimestre favorisé par la Coupe du monde et des effets calendaires, le groupe anticipe une progression du RevPAR de 3% à 3,5% au quatrième trimestre, dans un contexte marqué par les élections de mi-mandat américaines et les difficultés au Moyen-Orient.
General Motors (+6,2%) a annoncé son intention de changer de place de cotation, du New York Stock Exchange vers le Nasdaq Global Select Market le 17 novembre. Le symbole de cotation sur le Nasdaq restera 'GM'. La décision est supposée refléter la concentration du groupe sur la technologie, ce qui ferait du Nasdaq la place naturelle de cotation pour le constructeur.
Microsoft (stable), le géant software de Redmond qui doit publier ses comptes trimestriels demain soir, a annoncé ce lundi proposer des départs volontaires à environ 60.000 de ses employés dans le cadre d'une réorganisation visant à préparer l'entreprise à l'ère de l'IA.
Les informations et conseils rédigés par la rédaction de Boursier.com sont réalisés à partir des meilleures sources, même si la société Boursier.com ne peut en garantir l'exhaustivité ni la fiabilité. Ces contenus n'ont aucune valeur contractuelle et ne constituent en aucun cas une offre de vente ou une sollicitation d'achat de valeurs mobilières ou d'instruments financiers. La responsabilité de la société Boursier.com et/ou de ses dirigeants et salariés ne saurait être engagée en cas d'erreur, d'omission ou d'investissement inopportun.
- 0 vote
- 0 vote
- 0 vote
- 0 vote
- 0 vote