
Le Flash Small & Mid du jour par Eric Lewin !
 Ajouter Bourse Direct à vos sources
Votre rendez-vous quotidien avec les petites et moyennes capitalisations ! Chaque jour, retrouvez l'analyse d'Eric Lewin sur les valeurs Small & Mid Caps du moment qui font l'actualité.
Un bon semestre pour Dékuple
Le spécialiste de la communication et du data marketing a réussi à faire progresser son chiffre d'affaires de 3,9% à 121,9 millions d'euros sur le premier semestre tandis que son Ebitda augmente de 11,7% à 11,9 millions d'euros, ce qui porte la marge d'Ebitda d'une année sur l'autre de 12% à 13,2%. Même tendance pour la marge nette, passée de 4,2% à 6,4%. L'action perd 12% depuis le début de l'année avec une capitalisation revenue autour des 100 millions d'euros. Elle n'est pas chère avec un PER de 9 aux cours actuels. Attention à la liquidité sur le titre qui reste faible avec 1 640 titres en moyenne par jour sur le dernier mois.
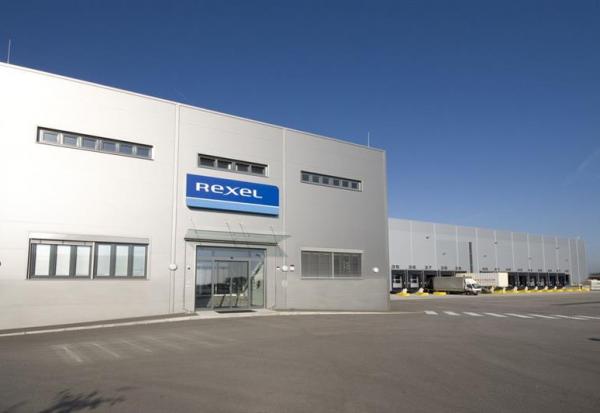
Acquisition pour Rexel
Le groupe français vient d'acquérir CGC, l'un des principaux distributeurs américains de câbles spécialisés et de solutions de connectivité destinés aux infrastructures critiques. L'entité acquise représente 1,1 milliard de dollars de chiffre d'affaires avec une marge d'exploitation de 11% et permet au groupe de se renforcer sur les marchés porteurs soutenus par l'essor de l'IA. Le montant de l'acquisition, soit 1,4 milliard de dollars, correspond à un multiple inférieur à 8 fois l'Ebitda. L'opération sera financée d'une part par une combinaison de trésorerie disponible et de dette à hauteur d'environ 800 millions d'euros et d'autre part par une augmentation de capital pouvant atteindre 500 millions d'euros via un placement privé. Avec une capitalisation proche des 11 milliards d'euros, l'opération sera peu dilutive pour les investisseurs. L'action en hausse de 8% depuis le début de l'année n'est pas encore trop chère avec un PER de 13 aux cours actuels.
Pas top pour Klea Holding
Le spécialiste des centres d'analyses numérisées notamment au Moyen-Orient a vu son chiffre d'affaires baisser de 25% sur les six premiers mois de l'exercice 2026 à 8,6 millions d'euros tandis que son Ebitda fait encore moins bien avec une baisse de 41% à 1,6 million d'euros. Que dire également du résultat net en recul de 69% à 0,3 million d'euros. Néanmoins le groupe se veut confiant sur l'exercice avec un niveau de bénéfice net au moins équivalent à celui de 2025, soit 2,3 millions d'euros. Il faudrait réaliser un excellent second semestre dans un contexte des plus compliqués pour la région. L'action reste chère avec un PER de 15 et une Ve/roc de 18. Elle perd 37% depuis le début de l'année et devrait rester sous pression.
Disclaimer :
Cette communication constitue une recommandation d'investissement à caractère général et ne saurait être assimilée à un conseil en investissement personnalisé. Les informations fournies sont de nature générale et ne tiennent pas compte de la situation financière, des objectifs d'investissement ou de la tolérance au risque propres à chaque investisseur.
Cette communication ne constitue ni une offre d'achat, ni une sollicitation de vente d'instruments financiers.
Les performances passées ne préjugent pas des performances futures. Tout investissement comporte des risques, notamment un risque de perte en capital.
- 0 vote
- 0 vote
- 0 vote
- 0 vote
- 0 vote