
Investissement bourse long terme : méthode et étapes clés
Investissement en bourse à long terme : intérêts composés, horizon, rééquilibrage, arbitrages. Comment faire évoluer vos placements avec vos projets de vie.
Diversifier ses placements, c'est appliquer le vieil adage « ne pas mettre tous ses œufs dans le même panier ». Répartir son épargne entre différentes solutions constitue le principal levier pour réduire le risque d'un patrimoine, mais cette méthode a ses limites et ne se résume pas à multiplier les produits. Encore faut-il savoir quelle place donner aux investissements côtés, et vérifier que ses placements ne baissent pas tous ensemble au premier choc.
À retenir
Combiner des placements dont les variations ne sont pas parfaitement liées réduit la volatilité globale du portefeuille — c'est le principe de Markowitz (1952).
Lors d'une crise majeure comme 2008 ou mars 2020, la diversification ne protège pas contre le risque systémique : la plupart des marchés baissent simultanément.
Multiplier les produits ne garantit pas une vraie répartition : plusieurs fonds peuvent investir dans les mêmes entreprises et réagir identiquement à une baisse.
La résidence principale et l'immobilier locatif représentent souvent une part importante du patrimoine total — en tenir compte avant de calibrer la poche cotée.
Un tableau de synthèse annuel, par classe d'actifs et zone géographique, est le seul moyen de repérer les doublons et de répondre à la bonne question : quelle part de mon argent dépend de chaque facteur de risque ?
Pourquoi diversifier ses placements ? Principe et limites
Les supports n'évoluent pas tous de la même façon au même moment. Cette démarche poursuit donc deux objectifs complémentaires : réduire les risques et viser un meilleur rendement.
Réduire les risques
Cette approche s'appuie sur les travaux de Harry Markowitz (1952) : combiner des investissements dont les variations ne sont pas parfaitement liées réduit la volatilité globale du portefeuille, sans réduire d'autant son rendement espéré.
Un portefeuille 100 % boursier subit directement les baisses du marché. Répartir son épargne entre épargne garantie, obligations, immobilier et actions atténue ces variations, car les performances des différents supports se compensent en partie. Pour en mesurer l'impact, prenons 20 000 € répartis à parts égales entre des titres cotés et un placement sécurisé. Si les cours reculent de 20 % et que le second placement reste stable, la perte se limite à 2 000 €, contre 4 000 € sans cette répartition.
Cette protection reste relative. Lors d'une crise majeure, comme en 2008 ou en mars 2020, la plupart des marchés baissent simultanément : la diversification ne protège pas contre le risque systémique, celui qui touche l'ensemble des marchés financiers. À l'inverse, multiplier les supports à l'excès devient contre-productif. Une accumulation de produits difficiles à suivre complique la gestion, dilue les choix d'investissement et masque parfois les véritables expositions du patrimoine. La bonne question n'est donc pas « combien de placements détenir ? », mais « quels risques sont réellement présents dans l'ensemble de mes investissements ? ».
Viser un meilleur rendement
Diversifier ne sert pas qu'à se protéger. Une épargne placée uniquement sur des livrets réglementés ou un fonds garanti ne connaît presque aucune fluctuation, mais son rendement peut rester inférieur à l'inflation. Avec un Livret A rémunéré à 1,7 % et des prix qui augmenteraient de 2 % par an, l'épargnant perdrait du pouvoir d'achat chaque année, sans que son relevé n'affiche jamais la moindre baisse.
Pour lui, diversifier consiste à introduire des investissements plus dynamiques, au premier rang desquels les titres de sociétés cotées. Ce potentiel de performance a une contrepartie : un risque de perte en capital. L'enjeu d'une stratégie de répartition consiste à accepter une prise de risque mesurée, adaptée à sa situation, pour améliorer le rapport entre le rendement espéré et les fluctuations supportées, sans qu'aucun résultat ne soit jamais garanti.
Définir son profil d'investisseur avant de diversifier
Capacité au risque et appétit au risque : deux notions différentes
La capacité au risque dépend de votre situation financière : revenus, patrimoine, dettes, épargne de précaution, horizon, projets... Elle correspond au montant que vous êtes en mesure de perdre sans compromettre votre équilibre financier.
L'appétit au risque relève davantage de la psychologie : quelle baisse êtes-vous réellement capable de supporter ? Une perte temporaire de 30 % vous pousserait-elle à vendre ou arriveriez-vous à maintenir votre stratégie ?
Ces deux dimensions doivent être alignées. Une capacité élevée sans appétit peut conduire à vendre au plus mauvais moment. Un appétit élevé sans capacité expose à des risques difficiles à assumer.
L'horizon d'investissement joue également un rôle central : plus il est long, plus une part d'investissements risqués peut généralement être envisagée, car le temps permet davantage d'absorber les fluctuations des cours.
Les quatre profils d'investisseurs
Sans être des catégories rigides, quatre profils situent les grandes orientations :
- défensif : dominante de placements sécurisés et exposition limitée aux actifs risqués ;
- équilibré : combinaison de solutions sécurisées et d'investissements plus dynamiques ;
- dynamique : part importante d'actifs risqués, sur une durée généralement longue ;
- offensif : forte tolérance aux fluctuations et exposition significative à des produits volatils, y compris certains diversifiants spécialisés.
Ce positionnement évolue avec l'âge, la situation familiale ou les projets. Une réévaluation tous les trois à cinq ans, ou après un changement majeur, permet de vérifier que la répartition reste adaptée.
Les questions à se poser avant toute allocation
Une auto-évaluation simple repose sur quelques questions :
- à quelle échéance cet argent devra-t-il être disponible ?
- comment réagirais-je à une baisse de 30 % de mes investissements ?
- mes revenus sont-ils stables ?
- mon épargne de précaution est-elle constituée ?
- ai-je des dettes ou des projets importants à financer ?
- quelle place l'immobilier occupe-t-il déjà dans mon patrimoine ?
- une forte baisse de mes investissements remettrait-elle en cause mes projets ?
Ces réponses guident vos choix d'investissements et évitent une répartition déconnectée de vos objectifs et de votre tolérance aux pertes.
La bourse dans l'allocation patrimoniale globale
Reste à fixer la part des investissements cotés dans votre épargne, selon vos projets, la durée prévue et les sommes déjà détenues. Ils complètent d'autres solutions sans forcément en occuper le centre.
Construire une pyramide patrimoniale cohérente
Une représentation simple consiste à raisonner par niveaux :
- l'épargne de précaution ;
- l'épargne de long terme sécurisée ;
- les placements dynamiques ;
- les placements de diversification.
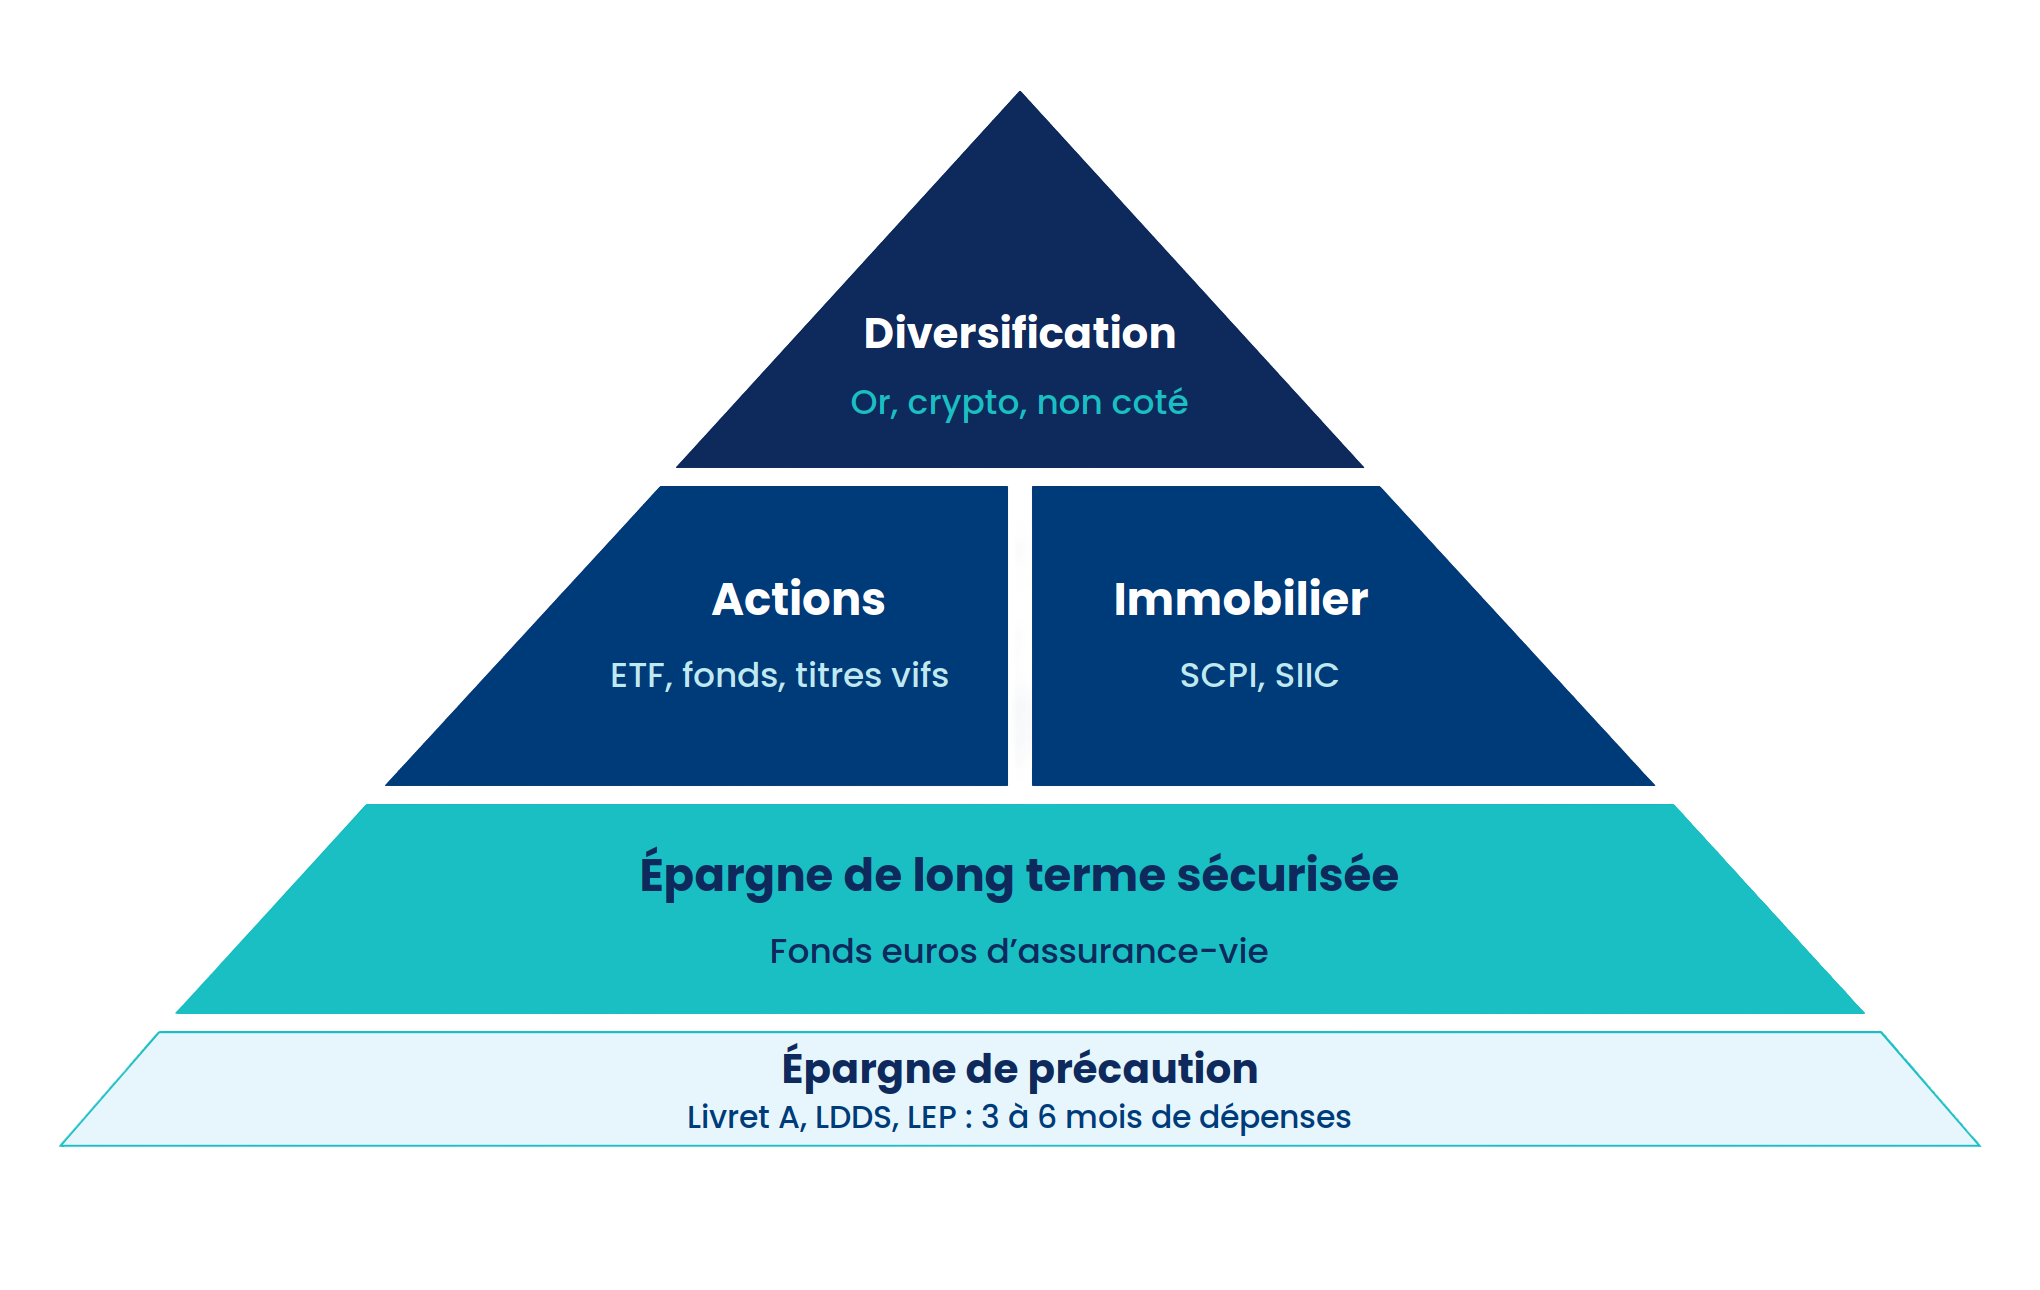
À la base de la pyramide, les livrets réglementés servent à conserver une réserve disponible à tout moment, de l'ordre de 3 à 6 mois de dépenses. Depuis le 1er août 2026, le Livret A et le LDDS sont rémunérés à 1,7 %, et le LEP, réservé aux ménages aux revenus modestes, à 2,5 %. Les intérêts de ces livrets sont exonérés d'impôt sur le revenu et de prélèvements sociaux.
Le deuxième niveau correspond à l'épargne de long terme sécurisée, au premier rang de laquelle le fonds euros d'une assurance-vie : le capital est garanti par l'assureur, en contrepartie d'une rémunération plus modeste.
Le troisième regroupe les actions, les fonds indiciels et les autres supports exposés aux fluctuations boursières, ainsi que l'immobilier papier (SCPI, foncières cotées). C'est lui qui porte la performance dans la durée, idéalement logé dans une enveloppe fiscale adaptée.
Au sommet de la pyramide, les placements de diversification (or, cryptoactifs, non coté...) complètent l'ensemble sans en constituer le cœur.
Bon à savoir : la résidence principale et l'éventuel investissement locatif représentent souvent une part importante du patrimoine total. La part à consacrer aux titres cotés s'évalue donc en tenant compte de ces biens immobiliers.
Actions et ETF : dans quelle enveloppe les loger ?
Titres détenus en direct ou fonds indiciels, la poche cotée du portefeuille bénéficie de plusieurs enveloppes fiscales selon la nature des actifs et la durée de détention envisagée.
Le PEA reste la première option pour investir en actions européennes et en ETF éligibles : après cinq ans, les retraits sont exonérés d'impôt sur le revenu, et seuls les prélèvements sociaux de 18,6 % restent dus. Les versements sont plafonnés à 150 000 €.
Le compte-titres ordinaire (CTO) est sans plafond ni restriction géographique, mais les plus-values et dividendes sont soumis au prélèvement forfaitaire unique de 31,4 % en 2026 (ou au barème progressif sur option). Il complète utilement le PEA pour les ETF non éligibles et les marchés hors Europe.
L'assurance-vie combine plusieurs supports (fonds euros, unités de compte) et offre un cadre fiscal attractif après huit ans : abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple, sur les gains retirés. Elle intègre également un avantage successoral spécifique.
Les classes d'actifs : comprendre leur rôle avant de les combiner
Comprendre ce que chaque placement apporte, et comment il réagit quand les cours chutent, évite d'empiler des produits sans logique.
Actions et ETF : le moteur de long terme
Avantages : les actions associent l'épargnant à la croissance des entreprises, sous forme de dividendes et de plus-values potentielles. Sur longue période, elles ont historiquement offert une performance supérieure aux supports sécurisés, sans garantie que cette tendance se poursuive. Les fonds indiciels donnent accès à des centaines de sociétés en un seul ordre, avec des frais de gestion généralement réduits, et un titre coté se revend à tout moment pendant les heures de marché.
Limites : la volatilité est élevée. Une baisse de 30 % ou davantage reste possible, parfois pendant plusieurs années, ce qui impose de rester investi sur le long terme et suppose la capacité de ne pas vendre dans la précipitation.
Son rôle dans le portefeuille : elles servent de référence. C'est par rapport à elles que l'on mesure la corrélation des autres supports, et leur poids dans le portefeuille global détermine en grande partie son niveau de risque.
Obligations : des revenus et un amortisseur, sous conditions
Avantages : une obligation est un titre de dette émis par un État ou une entreprise. Elle verse généralement des intérêts réguliers, appelés coupons, et rembourse son montant à l'échéance si l'émetteur honore ses engagements. Les obligations d'État bien notées sont souvent recherchées en période de tension.
Limites : leur prix baisse quand les taux d'intérêt montent, ce qui expose à une moins-value en cas de revente avant l'échéance. La probabilité de défaut augmente avec la fragilité de l'émetteur, et des intérêts inférieurs à l'inflation érodent le pouvoir d'achat.
Son rôle : leur évolution reste peu liée au marché boursier la plupart du temps, ce qui en fait un amortisseur classique. L'année 2022 rappelle toutefois que cet amortisseur peut faire défaut lorsque l'inflation et les taux remontent brutalement.
Fonds euros : la sécurité, au prix d'un rendement modéré
Avantages : proposé dans les contrats d'assurance-vie, ce support garantit le capital, net des frais de gestion du contrat. Dans la plupart des contrats, les intérêts versés chaque année sont définitivement acquis (effet cliquet), et l'épargne reste disponible selon les conditions prévues.
Limites : la rémunération est modérée et peut rester inférieure à l'inflation. Certains contrats conditionnent par ailleurs l'accès à ce support à une part minimale d'unités de compte.
Dans le portefeuille : aucune exposition directe aux soubresauts du marché, puisque la valeur de l'épargne investie ne fluctue pas. C'est le stabilisateur par excellence, mais une épargne qui n'en contiendrait que lui renoncerait à toute dynamique.
Immobilier (SCPI, locatif) : d'autres moteurs, une liquidité réduite
Avantages : l'immobilier dépend de moteurs différents de ceux des sociétés cotées, comme les loyers, les taux d'intérêt, la démographie ou les marchés locaux. Les SCPI permettent d'y accéder avec quelques centaines d'euros et reversent une partie des loyers perçus, sans gestion locative à assurer. L'investissement locatif en direct ajoute la possibilité d'un effet de levier par le crédit.
Limites : la liquidité est faible. Revendre ces parts peut prendre du temps, et leur valeur n'est pas garantie : plusieurs sociétés de gestion ont baissé le prix de leurs parts depuis 2023. Des frais d'entrée souvent compris entre 8 et 12 % imposent en outre une détention longue.
Son rôle : un lien généralement ténu avec les cours boursiers, mais une sensibilité aux taux comparable à celle des obligations. Si vous êtes déjà propriétaire de votre résidence principale, vous êtes souvent déjà largement exposé à ce type de placement.
Or et autres actifs de diversification : à petites doses
Avantages : l'or joue souvent un rôle de valeur refuge en période de crise ou de forte inflation. Le private equity, ou capital-investissement dans des entreprises non cotées, donne accès à des sociétés absentes de la cote.
Limites : l'or ne verse aucun revenu et connaît de fortes variations de prix. Le private equity immobilise l'épargne pendant plusieurs années, avec un risque de perte en capital élevé. Quant aux cryptoactifs, parfois présentés comme diversifiants, ils se caractérisent par une volatilité extrême.
Dans le portefeuille : l'or évolue souvent à l'écart des mouvements boursiers, voire à contre-courant lors de certaines crises. Le private equity présente en réalité une corrélation forte avec les valeurs cotées sur longue période : sa valorisation peu fréquente le fait seulement paraître plus stable. Ces solutions complètent un portefeuille, ils n'en constituent pas le cœur.
En synthèse :
| Classe d'actifs | Rôle dans le portefeuille | Enveloppes possibles | Liquidité |
|---|---|---|---|
| Livret A / LDDS / LEP | Épargne de précaution | Livret réglementé | Très élevée |
| Fonds euros | Sécurisation de l'épargne à long terme | Assurance-vie | Élevée* |
| Actions | Moteur de performance à long terme | PEA, CTO, assurance-vie, PER | Élevée |
| Obligations | Revenus potentiels et stabilisation | CTO, assurance-vie, fonds | Variable |
| SCPI | Exposition à l'immobilier | Assurance-vie, détention directe | Faible |
| Immobilier locatif | Loyers potentiels | Détention directe | Faible |
| Or | Diversification | CTO ou détention physique | Variable |
| Private equity | Accès au non-coté | Selon dispositifs | Faible |
* Selon les conditions du contrat d'assurance-vie.
Diversifier à l'intérieur de son portefeuille boursier
La répartition entre classes d'actifs et la diversification boursière ne répondent pas exactement au même objectif.
La première consiste à répartir le patrimoine entre plusieurs classes d'actifs. La seconde consiste à répartir le portefeuille au sein d'une même classe, ici les actions.
Diversification géographique et sectorielle
Sur le plan géographique, un portefeuille boursier se répartit entre l'Europe, les États-Unis, l'Asie développée ou les marchés émergents. Un fonds indiciel mondial offre une première couverture, à condition de vérifier sa composition réelle.
L'approche sectorielle complète ce premier niveau : technologie, santé, finance, industrie, énergie ou consommation ne dépendent pas des mêmes moteurs économiques.
Diversifier par style : growth et value
Le style d'investissement constitue un autre axe de répartition :
- les titres growth (croissance) désignent des entreprises aux perspectives de croissance élevées ;
- les titres value (valeur) désignent des sociétés jugées sous-évaluées par rapport à leurs fondamentaux.
Ces deux catégories ne réagissent pas de la même manière au contexte économique : les valeurs growth sont par exemple plus sensibles à une hausse des taux d'intérêt.
Diversifier par capitalisation : large caps, mid caps et small caps
La taille des entreprises compte également. Les larges caps regroupent les grandes capitalisations, les mid caps les entreprises intermédiaires et les small caps les plus petites capitalisations. Leur potentiel de croissance, leur volatilité et leur liquidité peuvent différer, ce qui en fait un autre levier de répartition.
La fausse diversification : le piège le plus fréquent
Multiplier les produits financiers ne garantit pas une répartition équilibrée. Plusieurs supports investissent parfois dans les mêmes entreprises, secteurs ou indices : le nombre de lignes augmente alors sans réduire la concentration. Ce cas est fréquent lorsque l'épargne est répartie entre plusieurs enveloppes (assurance-vie, compte-titres, différents fonds). Sans vision globale, les doublons passent facilement inaperçus.
Les quatre cas suivants ont un point commun : des investissements à corrélation forte, qui monteront et baisseront ensemble. Sur le papier, le patrimoine paraît diversifié ; face à une baisse du marché, il réagit comme un seul placement.
Cas n° 1 - Cinq fonds actions monde : beaucoup de lignes, un seul risque
Lorsque plusieurs fonds suivent des indices proches, leurs compositions peuvent être quasiment identiques. L'épargne reste alors principalement liée aux grandes entreprises internationales.
Cas n° 2 - 10 actions du CAC 40 : une diversification très relative
Investir dans dix entreprises du CAC 40 multiplie les lignes mais l'ensemble reste concentré sur les grandes sociétés françaises. Leur évolution peut être influencée par des facteurs économiques communs.
Cas n° 3 - ETF World et fonds actions américaines : attention à la surpondération
Un ETF World est déjà investi à environ 70 % en valeurs américaines, avec une forte concentration sur les grandes valeurs technologiques. Y ajouter un fonds consacré aux États-Unis renforce encore cette exposition.
Cas n° 4 - Assurance-vie et PEA : deux enveloppes, mais une seule classe d'actifs
Deux enveloppes différentes peuvent contenir des supports très similaires. Une assurance-vie investie en unités de compte et un PEA composé de fonds indiciels mondiaux restent ainsi fortement liés aux marchés boursiers. Le simple changement d'enveloppe ne suffit donc pas à répartir davantage l'épargne.
Comment consolider réellement son patrimoine ?
Une approche simple consiste à établir un tableau annuel de synthèse.
Chaque placement peut être classé selon plusieurs critères :
- classe d'actifs ;
- zone géographique ;
- secteur ;
- taille de capitalisation ;
- enveloppe fiscale.
Cette vision consolidée fait apparaître les doublons.
Elle permet aussi de répondre à une question beaucoup plus utile que « combien de produits financiers possède mon patrimoine ? » : quelle part de mon argent dépend réellement de chaque facteur de risque ?
Si des doublons apparaissent, l'enjeu est de revenir progressivement vers la répartition cible définie selon votre profil et vos objectifs, en réorientant les versements ou en arbitrant certaines lignes, plutôt qu'en ajoutant de nouveaux produits.
Exemple d'allocation patrimoniale équilibrée
Un investisseur au profil équilibré dispose de 100 000 € de patrimoine financier et d'un horizon d'environ 15 ans. Cet exemple, purement illustratif, ne constitue pas une recommandation.
Voici une répartition possible :
| Brique | Part illustrative | Montant sur 100 000 € |
|---|---|---|
| Épargne de précaution | 5 % | 5 000 € |
| Fonds en euros | 30 % | 30 000 € |
| Actions | 40 % | 40 000 € |
| Obligations | 15 % | 15 000 € |
| SCPI | 10 % | 10 000 € |
Cette stratégie n'a rien d'arbitraire. La poche boursière apporte le potentiel de performance. Les supports sécurisés stabilisent l'ensemble, tandis que les obligations et l'immobilier papier ajoutent d'autres moteurs de performance, eux aussi faiblement corrélés aux titres cotés en temps normal. Si les actions perdaient 20 % et que le reste du portefeuille tenait bon, l'impact se limiterait à 8 000 €, soit 8 % de l'ensemble. Lors d'une crise généralisée, les autres placements pourraient toutefois reculer eux aussi.
Adapter les curseurs à son profil et à ses objectifs
La répartition évolue selon le profil et les objectifs de chacun.
À l'approche de la retraite ou lorsque les besoins de liquidité augmentent, les curseurs se déplacent vers des solutions plus défensives. À l'inverse, un épargnant plus jeune, disposant d'un horizon long et d'une situation stable, envisage généralement une part plus importante de valeurs cotées.
Enfin, l'immobilier déjà détenu, résidence principale comprise, pèse dans l'équilibre global : une exposition immobilière importante justifie par exemple de limiter la part de SCPI.
Investir en bourse comporte un risque de perte en capital. La diversification est un outil de gestion du risque mais ne garantit ni la performance ni la protection totale du capital. Les corrélations historiques entre classes d'actifs peuvent évoluer, notamment lors de crises majeures. Les exemples chiffrés de ce guide sont purement illustratifs. La répartition de votre patrimoine doit être adaptée à votre situation personnelle ; un conseil personnalisé est recommandé pour les décisions structurantes.


