
STIF : déjà le moment d'y revenir ?
 Ajouter Bourse Direct à vos sources
Repli de marché excessif ?
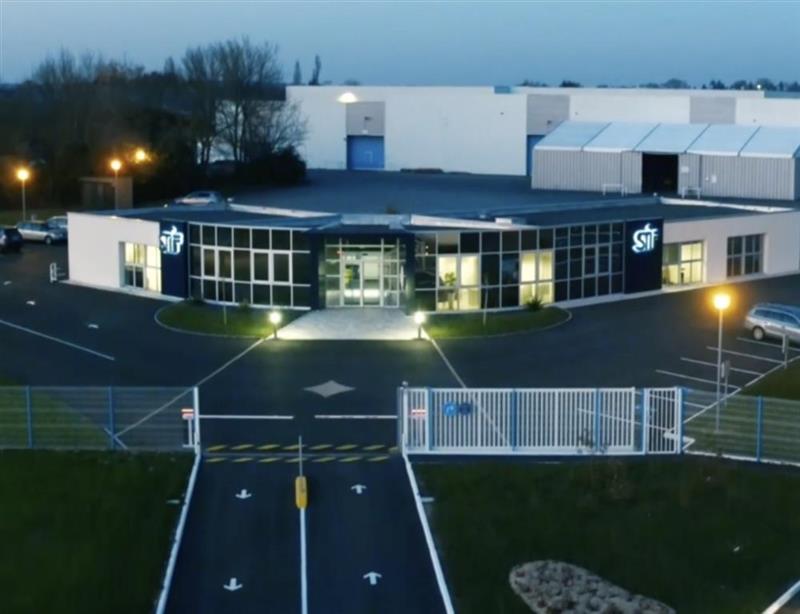
Après un décrochage de -58,36% vendredi, qui a ramené en séance l'action STIF à un plus bas d'un an à 16,7 euros, le titre est aujourd'hui recherché pour des repositionnements spéculatifs à bon compte. STIF est travaillé, puisque 3,24% du capital a changé de main. L'action se reprend en clôture de +2,69% à 19,5 euros, après un plus haut du jour à 20,5 euros (+8% de gains).
La capitalisation boursière de STIF est revenue sur les 100 ME après l'annonce de la cessation des activités avec Tesla. Tesla USA a en effet choisi pour son nouveau modèle de BESS, le MegaPack 3, d'autres systèmes de sécurité n'incluant pas les produits STIF. Avec le ralentissement des livraisons pour son prestigieux client à compter de la fin du 2e semestre 2026, STIF a donc revu en baisse l'évolution de ses perspectives de ventes et de rentabilité opérationnelle. STIF vise maintenant pour l'ensemble de l'exercice 2026 un chiffre d'affaires autour de 110 ME et un EBITDA autour de 18 ME, soit une marge d'EBITDA d'environ 18%.
A horizon 2030, le Groupe vise désormais un chiffre d'affaires de l'ordre de 170 ME (200 ME précédemment), ainsi qu'une marge d'EBITDA d'environ 17% (plus de 20% auparavant attendus).
Cette annonce a valu plusieurs dégradations à STIF. Euroland Corporate considère toutefois que la correction du titre est "disproportionnée". Euroland Corporate estime qu'autour de 19 euros, STIF se traite à 6x l'EBITDA 2026e et 7,1x l'EBITDA 2027e, année qui devrait marquer le point bas opérationnel après la disparition des volumes Tesla. Le multiple retomberait ensuite à 6,0x en 2028e avec la reprise attendue de l'activité. "Ces multiples sont inférieurs à ceux observés sur les derniers exercices, mais cette évolution accompagne également la révision du profil de croissance, de rentabilité et de visibilité liée à la perte des volumes Tesla. La lecture de la valorisation dépend donc désormais principalement de la capacité du groupe à compenser ces volumes et à maintenir une marge d'EBITDA proche des niveaux guidés à partir de 2027", dit Euroland qui maintient sa recommandation à 'Achat' mais abaisse son objectif de cours à 33,1 euros (72,3 euros précédemment).
Les informations et conseils rédigés par la rédaction de Boursier.com sont réalisés à partir des meilleures sources, même si la société Boursier.com ne peut en garantir l'exhaustivité ni la fiabilité. Ces contenus n'ont aucune valeur contractuelle et ne constituent en aucun cas une offre de vente ou une sollicitation d'achat de valeurs mobilières ou d'instruments financiers. La responsabilité de la société Boursier.com et/ou de ses dirigeants et salariés ne saurait être engagée en cas d'erreur, d'omission ou d'investissement inopportun.
- 0 vote
- 0 vote
- 0 vote
- 0 vote
- 0 vote