
Air Liquide : un plan bien reçu !
 Ajouter Bourse Direct à vos sources
Le titre grimpe !
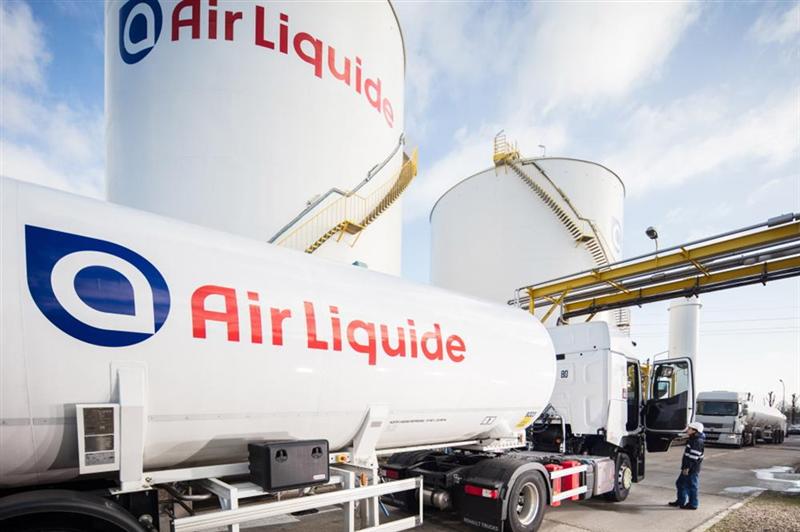
Dans un marché qui pique à nouveau du nez, Air Liquide est recherché après la présentation de "Beyond", son plan stratégique à horizon 2030. En tête du CAC40, le titre du des gaz industriels s'adjuge 2,6% à 174,6 euros. Le groupe vise une amélioration de sa marge opérationnelle de 400 à 600 points de base sur la période 2026-2030 avec une progression annuelle moyenne sur la période du chiffre d'affaires de 5% (+/-1%), dépassant ainsi la production industrielle de 2 à 3 fois, et une hausse annuelle moyenne du Résultat Net Récurrent par Action de +10% (+/-2%), gage de croissance ambitieuse et profitable. Le retour aux actionnaires - qu'ils soient institutionnels ou individuels - sera par ailleurs considérablement renforcé, en combinant la poursuite d'une politique de dividende régulier et soutenu et, pour la première fois, un programme de rachat d'actions de 4 milliards d'euros sur la période 2027-2028.
Morgan Stanley ('surpondérer') affirme que le programme de rachat d'actions de 4 milliards d'euros dépasse légèrement les attentes du marché et témoigne d'une volonté d'améliorer l'efficacité du capital. L'objectif d'un rendement des capitaux employés (ROCE) récurrent supérieur à 11% d'ici 2030 semble "peu ambitieux". Lors du CMD cet après-midi, le marché se concentrera sur les détails des objectifs d'amélioration des marges, ainsi que sur la stratégie du groupe pour se développer sur le marché spatial en pleine accélération, optimiser sa position dans la santé et continuer à générer de la croissance et du rendement en Europe.
CIC Market Solutions ('acheter') note que le nouveau plan stratégique est conforme à ses attentes concernant une croissance annuelle du chiffre d'affaires de 5%. Ce plan démontre la capacité du groupe à accélérer encore davantage sa croissance, que ce soit par voie organique ou par des acquisitions. Jefferies ('acheter') souligne l'habitude de la direction de fixer des objectifs prudents au début des cycles stratégiques, avant de relever ultérieurement ses prévisions. Les ambitions en matière d'amélioration des marges sont supérieures au consensus, ajoute-t-il.
Enfin, Oddo BHF réitère son avis 'surperformer' sur le titre avec un objectif de 227 euros. Les premiers éléments du CMD sont rassurants, selon le broker. Début le début de l'année, Air Liquide surperforme Linde de 435 pb et se négocie à 13,6x en VE/EBITDA 2026 versus près de 17x pour Linde. Le broker pense que le renforcement sur l'électronique devrait permettre à Air Liquide de se positionner sur un segment en forte croissance (environ 15%/an) et mieux margé. Le groupe devrait afficher un retour à l'actionnaire de 4,1% (supérieur à Linde ; 3,5%).
Les informations et conseils rédigés par la rédaction de Boursier.com sont réalisés à partir des meilleures sources, même si la société Boursier.com ne peut en garantir l'exhaustivité ni la fiabilité. Ces contenus n'ont aucune valeur contractuelle et ne constituent en aucun cas une offre de vente ou une sollicitation d'achat de valeurs mobilières ou d'instruments financiers. La responsabilité de la société Boursier.com et/ou de ses dirigeants et salariés ne saurait être engagée en cas d'erreur, d'omission ou d'investissement inopportun.
- 0 vote
- 0 vote
- 0 vote
- 0 vote
- 0 vote