
Clôture Wall Street : du rouge pour démarrer la saison de résultats
 news.label.add_to_google_sources
Les semi-conducteurs demeurent sous pression tandis que les premiers résultats trimestriels des banques américaines dressent un tableau mitigé.
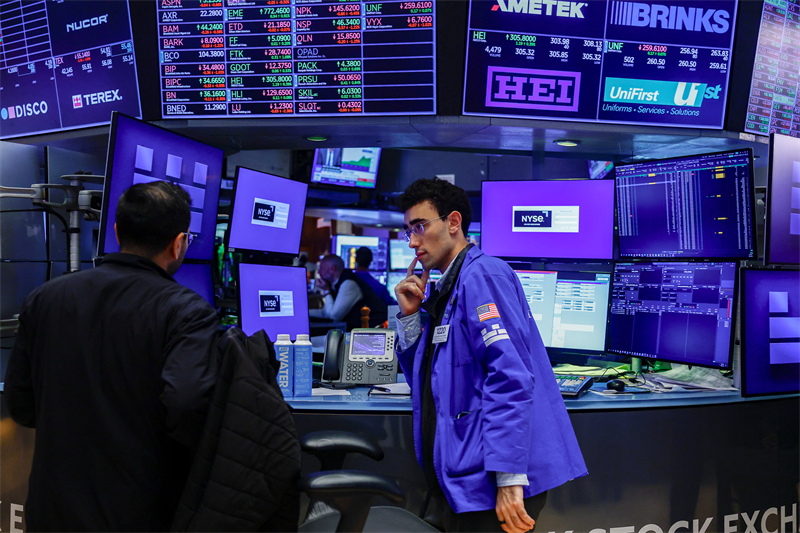
La bourse de New York termine ce soir en baisse alors que le compartiment des semi-conducteurs continue de souffrir et que les premiers résultats des grandes banques sont apparus mitigés.
L'indice Dow Jones a cédé 0,35% à 51.670,10 points. Le S&P 500, plus large, a perdu 0,02% à 7.805,45 points. Le Nasdaq Composite a reculé de son côté de 0,15% à 27.204,38 points.
L'indice PHLX des semiconducteurs a terminé dans le rouge pour une cinquième séance consécutive, perdant 0,23% ce mardi, le secteur étant demeuré sous pression après une sortie du patron de Broadcom ayant comparé certains investisseurs dans l'IA de joueurs de Casino. Des informations de presse faisant état d'avancées technologiques réalisées par CXMT, fabricant chinois de puces, ont par ailleurs mis en exergue les préoccupations sur la concurrence accrue dans le secteur. Micron Technology finit encore ce soir dans le rouge, en baisse de 3,6%, SK Hynix cède pour sa part 3,19% tandis que Broadcom reprend 0,7%.
Les cours du pétrole stagnent ce mardi, avec un baril de WTI sans grande évolution à 93,8$ pour le contrat de novembre, alors que Donald Trump a annoncé dimanche un cessez-le-feu énergétique entre la Russie et l'Ukraine, après lequel des attaques russes ont encore fait six morts dans deux villes ukrainiennes, selon les autorités locales. Le président ukrainien a démenti un tel accord, tandis que Moscou a déclaré lundi que les discussions à ce sujet se poursuivaient, rapporte l'agence Reuters. L'accalmie des prix du brut tient également aux déclarations de Moscou concernant ses exportations de diesel, qui pourraient dépasser les volumes prévus par un accord d'approvisionnement avec les États-Unis, atténuant ainsi les craintes sur les flux d'approvisionnement en provenance du Golfe.
La flambée des cours du brut observée lundi, provoquée en partie par de nouvelles attaques de rebelles houthis du Yémen contre des infrastructures saoudiennes, menaçait d'accentuer les pressions inflationnistes. Les Houthis ont revendiqué une frappe samedi contre l'aéroport international de Riyad, faisant 13 morts et plus de 300 blessés, tandis que les autorités saoudiennes ont signalé une nouvelle attaque contre l'aéroport dimanche. Cette dernière a fait un mort et onze blessés, ont annoncé les autorités saoudiennes, qui ont annoncé que l'aéroport demeurerai fermé jusqu'au 17 octobre.
Trump a déclaré pour sa part que les États-Unis envisageaient de se joindre aux frappes saoudiennes contre les Houthis dans le cadre de ce conflit. Par ailleurs, d'autres attaques visant des pétroliers naviguant dans le détroit d'Ormuz ont été signalées ce mois-ci, menaçant de freiner la reprise des exportations de brut du Moyen-Orient observée en septembre.
Sur le front économique cette semaine aux USA, la journée fériée d'hier a été ponctuée d'une intervention de Beth Hammack, la présidente de la Fed de Cleveland, qui a déclaré qu'elle espérait que la Fed pourrait faire baisser l'inflation sans fragiliser le marché de l'emploi, ce qui demanderait de ralentir le rythme effréné des investissements des patrimoines ou les gains liés aux marchés qui alimentent la consommation des ménages. Ces facteurs qui tirent la demande et contribuent à maintenir l'inflation dans un range de 2,5% à 3% pourraient être suffisamment modérés par une politique monétaire restrictive, a-t-elle déclaré dans un entretien à Reuters. Dans une intervention aujourd'hui, le gouverneur Waller affirme pour sa part que la forte croissance économique et les investissements dans l'IA font monter les rendements des bons du Trésor, tandis que les anticipations d'inflation restent ancrées. Waller, visionnaire, juge que le boom des investissements dans l'IA pourrait continuer pendant deux à trois ans.
Aujourd'hui, la majorité des opérateurs anticipent un statu quo sur les taux lors de la prochaine réunion de la Fed, et sur une seule hausse d'ici à la fin de l'année. Sur le marché obligataire, fermé hier pour Colombus Day, le 10 ans américain affiche une légère baisse à 5,21% contre 5,24% vendredi.
Ce mardi, les reventes de logements existants aux États-Unis pour le mois de septembre 2026 sont ressorties au nombre de 3,99 millions, contre 3,95 millions de consensus et 3,93 millions pour la lecture révisée du mois antérieur. Ainsi, ces reventes augmentent de 1,5% d'un mois sur l'autre, mais régressent de 2,2% en glissement annuel.
Demain, l'indice des prix à la consommation de septembre retiendra toute l'attention (consensus FactSet +0,6% d'un mois sur l'autre et +3,6% sur un an, ou +0,2% et +2,4% hors alimentaire et énergie). Thomas Barkin de la Fed interviendra encore dans la journée, alors que le Livre Beige économique de la banque centrale américaine sera dévoilé dans la soirée.
Jeudi, les investisseurs suivront les inscriptions hebdomadaires au chômage, l'indice des prix à la production de septembre, les ventes de détail du même mois, ainsi que l'indice manufacturier de la Fed de Philadelphie et que celui de la Fed de New York pour octobre. Enfin, les prix à l'import de septembre et la production industrielle du même mois seront annoncés vendredi.
L'actualité des entreprises est particulièrement étoffée. JP Morgan Chase, Johnson & Johnson, UnitedHealth, Goldman Sachs, Wells Fargo, Citigroup et Domino's Pizza ont annoncé aujourd'hui leurs résultats financiers.
ASML, Bank of America, Morgan Stanley, BlackRock, Progressive Corporation, Fastenal et State Street, publient demain. TSMC, Charles Schwab, Prologis, Bank of New York Mellon, US Bancorp, PNC Financial, Marsh, Interactive Brokers, Infosys, ManpowerGroup et JB Hunt, seront de la partie jeudi. Regions Financial, Citizens Financial, M&T Bank, Truist et The Travelers Companies, annonceront enfin vendredi.
Côté stratèges, Goldman Sachs adopte une position favorable à l'égard des actions mondiales à court terme, anticipant un soutien grâce à de solides résultats d'entreprises, alors que les marchés évoluent déjà près de leurs sommets historiques. Les valorisations boursières sont désormais moins tendues après que la hausse des prix du pétrole et des rendements obligataires a freiné la dynamique haussière, tandis que les perspectives de bénéfices demeurent solides, a indiqué l'équipe de Christian Mueller-Glissmann dans une note reprise par Bloomberg. Les spécialistes ont relevé leur recommandation sur les actions à trois mois, passant de 'neutre' à 'surpondérer', s'alignant ainsi sur leur position haussière à un horizon de 12 mois.
Les marchés s'apprêtent à vivre une saison des résultats cruciale pour maintenir la dynamique haussière. Les analystes prévoient que les entreprises du S&P 500 afficheront un bond de 25% de leurs bénéfices au troisième trimestre par rapport à l'année précédente, soit l'un des taux de croissance les plus élevés jamais enregistrés, selon les données compilées par Bloomberg Intelligence. D'autres stratèges de Wall Street, notamment chez Bank of America et Barclays, ont également adopté récemment une position plus optimiste concernant les perspectives des actions américaines...
Les valeurs
JPMorgan Chase (-0,86%), le géant américain de la banque de détail et d'investissement, a annoncé pour son 3e trimestre fiscal un bénéfice ajusté par action légèrement inférieur aux attentes à 5,75$, des revenus "gérés" de 50,9 Mds$ et des revenus publiés de 50,2 Mds$ (+8% sur un an). Le résultat net a représenté 15,31 Mds$ (+6% en glissement annuel). Les provisions pour pertes sur crédits ont reculé de 19% à 2,74 Mds$. Le ROE a été de 17% et le ROTCE de 20%. Notons que la performance a nettement reculé par rapport au précédent trimestre, au terme duquel le groupe avait réalisé des revenus publiés de 57,3 milliards et un bénéfice net de 21,15 milliards de dollars.
Jamie Dimon, président-directeur général, a commenté : "Notre hiérarchie en matière d'allocation du capital est restée constante dans le temps, plaçant au premier plan l'investissement dans notre franchise et le soutien à nos clients. Conformément à cette hiérarchie, nous avons réduit les rachats d'actions ce trimestre. Nous pensons pouvoir déployer ce capital au fil du temps en générant des rendements très attrayants pour nos actionnaires". Dimon a complété : "L'économie américaine a continué d'être soutenue par des investissements des entreprises solides et une consommation des ménages qui ne faiblit pas. Toutefois, d'importants déficits budgétaires, une inflation persistante, des prix d'actifs élevés, la hausse des taux d'intérêt et la situation géopolitique continuent d'évoluer en arrière-plan. Ces facteurs sont peut-être gérables, mais nous restons préparés à une grande variété de scénarios".
Wells Fargo (-3,10%), l'un des principaux groupes bancaires américains actif dans la banque de détail, la banque d'affaires ou la gestion de patrimoine, a publié pour son 3e trimestre fiscal des revenus de 21,9 milliards de dollars en hausse de 2% en glissement annuel mais inférieurs au consensus, pour un bénéfice par action en augmentation de 13% à 1,87$ et meilleur que prévu. Le revenu net d'intérêt, à 12,5 milliards de dollars, a raté de peu le consensus. Le bénéfice net trimestriel a atteint 5,95 milliards, contre 6,41 milliards un trimestre avant et 5,59 milliards de dollars sur la période correspondante de l'an dernier.
Charlie Scharf, PDG, a déclaré : "Le bénéfice dilué par action a atteint 1,87$ au troisième trimestre, soit une hausse de 13% sur un an. Notre ROTCE est passé de 14,7% au cours des neuf premiers mois de 2025 à 16,2% sur la même période cette année, et a atteint 16,3% au troisième trimestre. Le volume moyen des prêts comme celui des dépôts ont tous deux augmenté de 11%".
Goldman Sachs (-0,29%), le géant new-yorkais de la banque d'affaires, a publié ce mardi pour son 3e trimestre fiscal un bénéfice par action de 17,01$, très largement supérieur au consensus (13,50$), pour un bénéfice net en augmentation de 29% à 5,3 milliards de dollars. Les revenus totaux ont progressé de 23% à 18,7 milliards de dollars, également largement supérieurs aux attentes de marché. Le DG de Goldman Sachs, David Solomon, a qualifié le contexte du troisième trimestre d'environnement opérationnel complexe. "Malgré la complexité et l'incertitude qui règnent actuellement dans le monde, nous restons très bien positionnés pour continuer à répondre aux besoins de nos clients", a déclaré Solomon.
Citigroup (-5,60%) rapporte un chiffre d'affaires de 23,8 milliards au 3e trimestre, légèrement supérieur au consensus, pour un bénéfice net de 5,2 milliards de dollars et un bénéfice dilué par action de 2,85$, également supérieur aux attentes, à comparer avec 22,1 milliards de dollars de revenus à la même période en 2025 et un bénéfice dilué par action de 1,86$. Les revenus ont augmenté de 8% par rapport au 3e trimestre 2025, portés par la croissance des activités Services (+15%), Gestion de patrimoine (Wealth, +15%), Marchés (+6%) et Banque (+6%).
UnitedHealth (-0,20%), l'un des premiers fournisseurs américains de produits et de services de santé, actif dans l'assurance santé ou la gestion des régimes d'assurance médicaments, a annoncé pour son 3e trimestre fiscal des revenus de 112,7 milliards de dollars, stables en glissement annuel et au-dessus des attentes, pour un bénéfice ajusté par action de 4,69$ en vive hausse de 61% et lui aussi supérieur au consensus. La marge opérationnelle a grimpé à 5,8% contre 3,8% un an avant. Pour l'exercice 2026, le groupe anticipe désormais un bpa ajusté d'au moins 20,50$, contre 19,9$ de consensus. Le bpa GAAP est attendu d'au moins 19,5$.
Johnson & Johnson (-5,73%), le géant américain des produits pharmaceutiques et médicaux, perd du terrain à Wall Street suite à sa publication trimestrielle. Pour son 3e trimestre fiscal, J&J a pourtant réalisé des revenus de 25,4 milliards de dollars en croissance de 6% en glissement annuel et supérieurs aux attentes, pour un bénéfice ajusté par action de 2,59$ en repli de 7% mais lui aussi meilleur que prévu. Les ventes pharmaceutiques ont augmenté de 7,7% à 16,8 milliards, tandis que les revenus des technologies médicales se sont appréciés de 2,5% à 8,6 milliards. Le groupe relève ses estimations pour l'exercice 2026, tablant sur des revenus allant de 101 à 101,4 milliards de dollars, guidance entourant le consensus, pour un bpa ajusté allant de 11,05 à 11,15$, également conforme aux attentes.
Domino's Pizza (-4,76%). Les résultats du 3e trimestre de la chaîne de pizzas à emporteront dépassé les attentes : la société a enregistré pour cette période un chiffre d'affaires de 1,18 milliard de dollars, contre un consensus à 1,17 milliard de dollars, pour un bénéfice net de 152,2 millions d'euros, en progression de 9,2% sur un an. Le bénéfice par action, à 4,60$, ressort supérieur aux prévisions des analystes à 4,36$. La croissance des ventes mondiales au détail a atteint 3,2% hors effet de change, tandis que le portefeuille de magasins de l'enseigne s'est étoffé de 175 unités nettes, avec 26 ouvertures aux États-Unis et 149 à l'international.
Apple (+0,09%), la firme de Cupertino vient de dévoiler quatre séries de nouveautés, centrées pour l'essentiel sur l'écosystème de la maison intelligente. La première, baptisée Apple Home, consiste en une gamme d'équipements de sécurité et de confort caméras intérieures et extérieures, thermostats, thermomètres, serrures et sonnettes connectées développée en collaboration avec LG Electronics et Schneider Electric. L'essentiel de ces appareils sera disponible dès le mois de décembre, les derniers arrivant sur le marché début 2027. Apple garantit un cryptage de bout en bout des données, auxquelles ni la marque ni ses partenaires n'auront accès.
Outre ces équipements, Apple a levé le voile sur le design de son 'hub domotique' : le HomeView. Cette tablette carrée de sept pouces, fixée sur un socle faisant office de haut-parleur, centralise la gestion de la maison tout en offrant l'ensemble des fonctionnalités des terminaux Apple. Son interface repose sur Siri, l'intelligence artificielle de la marque, qui pilote les commandes sur un mode conversationnel avancé. Autre nouveauté matérielle, le HomePod mini 2 intègre une version inédite de Siri qui transforme l'enceinte en véritable agent conversationnel. Enfin, la nouvelle Apple TV 4K tire elle aussi parti de l'IA de Siri.
Netflix (-0,21%) frappe fort sur le marché des droits TV dans le monde du sport. Le géant américain a obtenu les droits de diffusion exclusifs en Espagne et en Andorre pour la Coupe du monde masculine de la FIFA 2030. Les modalités de l'accord, qui couvre l'intégralité des 104 matchs, n'ont pas été dévoilées. Dans le cadre de ce contrat, Netflix a précisé que certains matchs, notamment toutes les rencontres de l'Espagne, les demi-finales et la finale, seraient diffusés gratuitement par un diffuseur national.
Les informations et conseils rédigés par la rédaction de Boursier.com sont réalisés à partir des meilleures sources, même si la société Boursier.com ne peut en garantir l'exhaustivité ni la fiabilité. Ces contenus n'ont aucune valeur contractuelle et ne constituent en aucun cas une offre de vente ou une sollicitation d'achat de valeurs mobilières ou d'instruments financiers. La responsabilité de la société Boursier.com et/ou de ses dirigeants et salariés ne saurait être engagée en cas d'erreur, d'omission ou d'investissement inopportun.
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count