
Les marchés à l’épreuve des taux
 news.label.add_to_google_sources
Le CAC40 cash a clôturé la séance à l’équilibre, à 8078,48 points dans un volume de 3,091 MD€.
La Bourse de Paris a poursuivi sa phase de consolidation, dans un environnement de marché marqué par le regain des tensions géopolitiques au Moyen-Orient. Le rejet par Donald Trump d’une proposition iranienne relative à la réouverture du détroit d’Ormuz a ravivé les inquiétudes sur l’approvisionnement énergétique et accentué les tensions sur les marchés obligataires. Le rendement du Treasury américain à dix ans a ainsi progressé à 5,2 %, renforçant les pressions exercées sur les actifs risqués. Les investisseurs ont désormais les yeux rivés sur les prochains rendez-vous macroéconomiques américains, avec la publication de l’inflation PCE et des statistiques de l’emploi. Alors que les rendements obligataires de long terme ont retrouvé des niveaux particulièrement élevés, une nouvelle surprise défavorable sur le front de l’inflation serait susceptible d’entretenir la tension sur les taux et de peser davantage sur les marchés actions. Sur le front commercial, Washington et Pékin ont parallèlement concrétisé leur récent rapprochement avec l’annonce de réductions tarifaires portant sur plusieurs dizaines de milliards de dollars d’échanges bilatéraux. Si la portée de ces mesures demeure limitée au regard des volumes commerciaux entre les deux puissances, leur mise en œuvre constitue un premier élément tangible d’apaisement des tensions commerciales.
Les résistances sont : 8167,5 puis 8209 voire 8275 et 8320 puis 8409,5 voire 8493 et 8556,5 puis 8680 voire 8916 et 9412 puis 9622.
Les supports sont : 8094 puis 8024 et 7961 voire 7922,5 puis 7811 et 7711 voire 7416,5 puis 7000.
En intraday, la tendance est haussière au-dessus de 8 209.
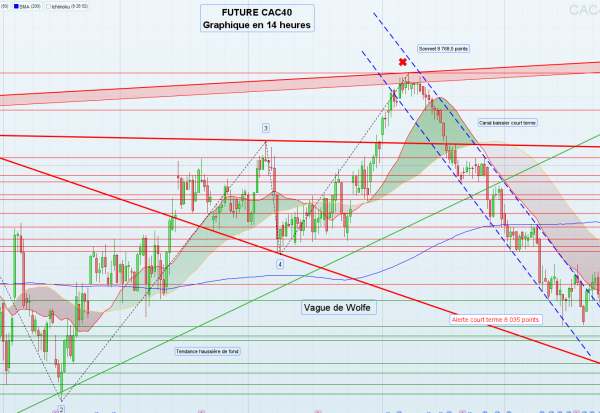
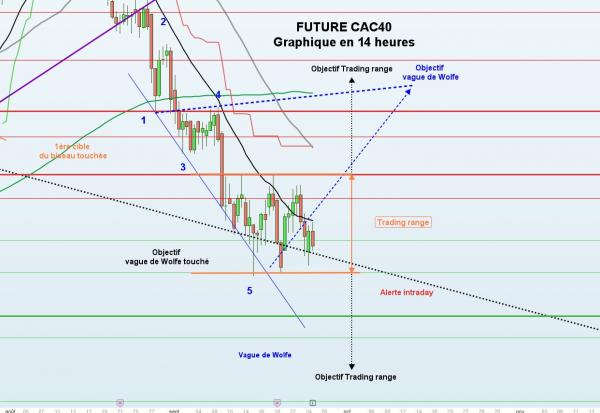
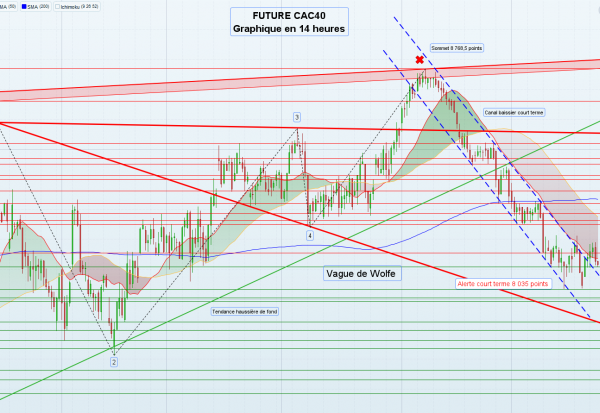
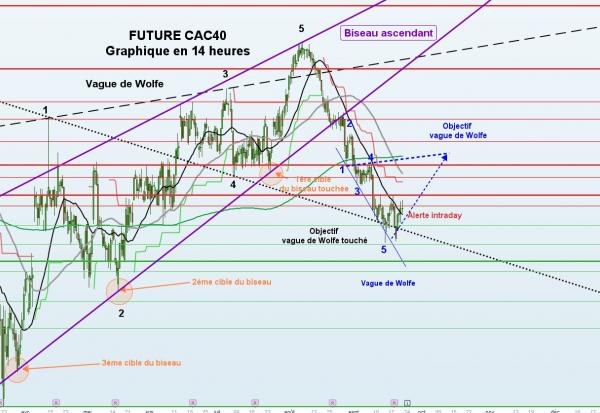
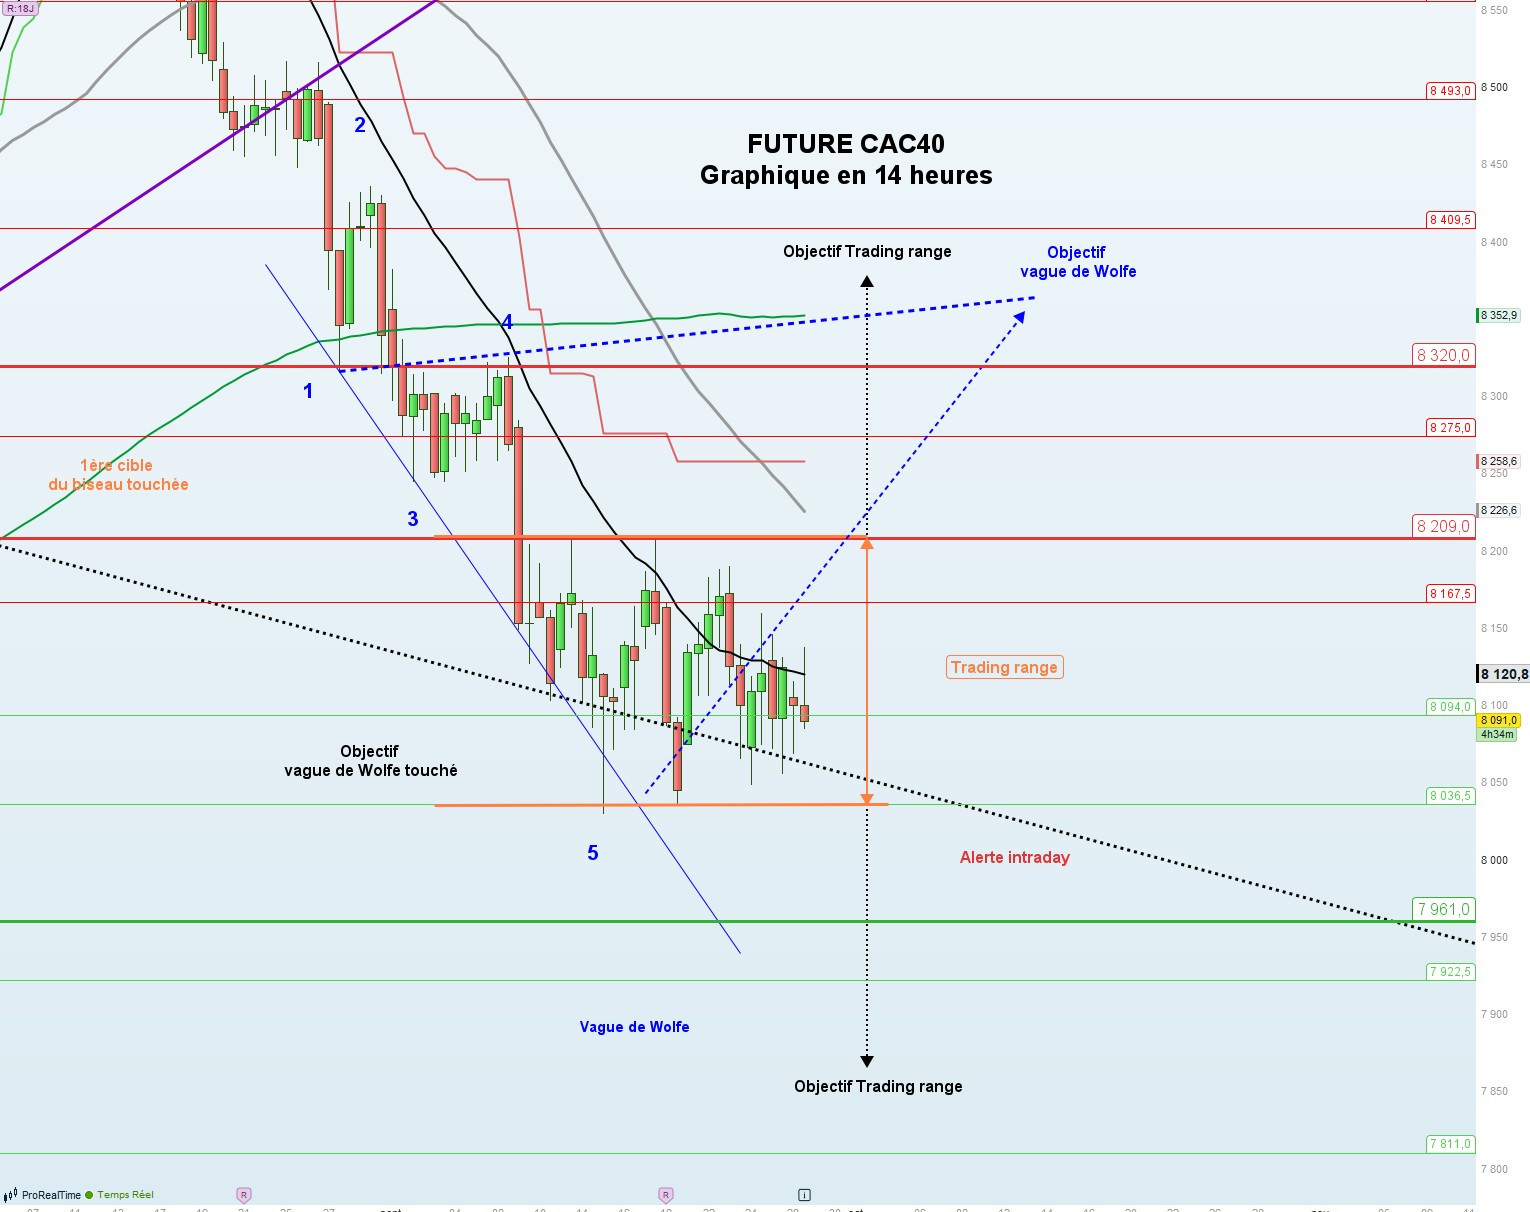
Graphiquement, le contrat Future CAC 40 (cf. graphique en données 14 heures) a poursuivi sa phase de consolidation horizontale au sein d’un trading range en place depuis le 9 septembre, délimité entre 8 036,5 et 8 209 points. L’incapacité persistante du marché à s’affranchir durablement de l’une ou l’autre de ces bornes traduit une phase d’indécision persistante et confirme l’équilibre actuel du rapport de force entre acheteurs et vendeurs. Une sortie de cette zone de congestion constituerait dès lors un signal directionnel susceptible de mettre un terme à cette phase de stabilisation. À la hausse, un franchissement confirmé de la borne supérieure permettrait de réactiver la dynamique haussière de court terme et libérerait un potentiel en direction de 8 350 points, niveau correspondant à l’objectif du trading range et à la cible de la structure en vague de Wolfe. Le franchissement de ce seuil ouvrirait ensuite la voie vers les précédents sommets historiques, situés aux abords des 8 780 points.
À l’inverse, une rupture confirmée de la borne basse des 8 036,5 points constituerait un signal de fragilisation plus marqué et favoriserait une poursuite du mouvement correctif en direction des deuxième et troisième objectifs du biseau ascendant, dont la borne inférieure a été rompue fin août, respectivement situés à 7 849 et 7 547 points. Enfin, une cassure des plus bas enregistrés à la suite de l’annonce du conflit irano-américain, à 7 416,5 points, renforcerait sensiblement la pression vendeuse et ouvrirait la voie vers le support pivot et psychologique majeur des 7 000 points. La rupture de ce dernier constituerait un signal de dégradation significative de la configuration technique, susceptible d’amorcer une phase baissière de plus grande ampleur, avec un potentiel de repli supérieur à 1 000 points.
Pour conclure, nous conservons un biais acheteur sur les portefeuilles Dynamique et Investisseur afin d’accompagner la phase actuelle de stabilisation du marché et d’accroître nos expositions à mesure que les signaux chartistes viendront confirmer une reprise de la dynamique haussière. À l’inverse, une rupture des niveaux d’alerte constituerait le signal de matérialisation du deuxième scénario et nous conduirait à réduire, voire à couvrir, nos expositions afin de préserver le profil de risque des portefeuilles face à une dégradation de la configuration de marché.
■
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count