
Vusion : décolle après la confirmation de la guidance annuelle
 news.label.add_to_google_sources
+13% !
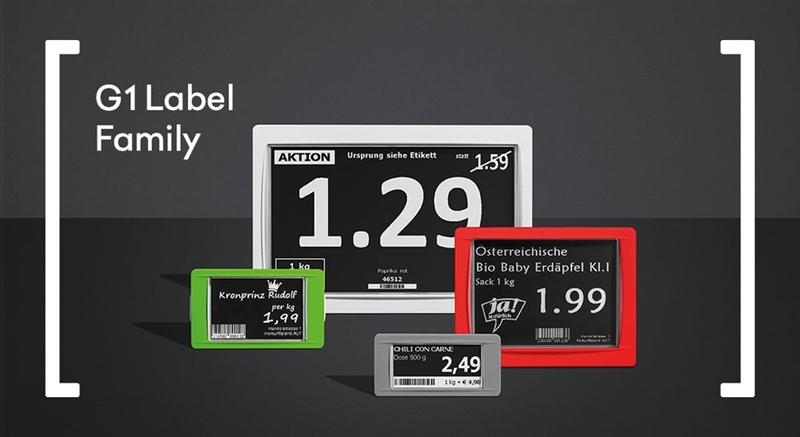
Dans le sillage du marché, Vusion accélère avec un titre qui s'envole de plus de 13% à la mi-journée, à 133,1 euros. Le spécialiste français de l'étiquetage électronique a fait état d'une très bonne première partie d'exercice et a confirmé ses objectifs annuels. Le groupe a enregistré un bond de 34% de son chiffre d'affaires au premier semestre avec un Ebitda ajusté de 160 ME, à 19,1% du chiffre d'affaires, soit une amélioration de 2,4 points de marge d'Ebitda ajusté par rapport au 1er semestre de l'année précédente.
Oddo BHF évoque un semestre solide à travers une progression marquée de la rentabilité malgré la normalisation du BFR qui impact le FCF. Cette publication ne modifie néanmoins pas fondamentalement la thèse d'investissement du broker. L'exécution opérationnelle reste très solide malgré un FCF largement pénalisé cette année par la fin des prépaiements Walmart. Le point important reste sans doute les commentaires du management lors de la conférence téléphonique sur les commandes où l'inflexion semble se dessiner sur les prochaines semaines et mois (donc plus sur T4 que T3), notamment en amont du CMD de novembre. La valorisation paraît toujours sévère aux niveaux actuels, avec un multiple d'environ 5,3x VE/EBITDA 2027 sur la base de ses estimations qui se situent à ce stade sur la fourchette basse du consensus pour 2027 (et bien en dessous de la guidance 2027). L'analyste maintient ainsi logiquement son avis 'surperformance' et sa cible de 190 euros.
Stifel parle d'une performance de "très bonne" facture. "La marge brute a progressé grâce à un effet de mix favorable, les services à valeur ajoutée (VAS) connaissant une croissance plus rapide que celle des étiquettes électroniques de gondole (ESL), ainsi qu'à l'optimisation des coûts du matériel... Plus important encore, l'entreprise continue d'anticiper de solides perspectives de croissance des bénéfices pour l'exercice 2027", souligne le courtier.
Le principal point positif de cette publication réside dans l'amélioration continue du mix de chiffre d'affaires, souligne enfin BofA Global Research. La direction a réaffirmé sa confiance dans un second semestre plus dynamique, visant un volume de commandes supérieur à 1 milliard d'euros et soulignant l'importance du portefeuille d'opportunités commerciales, tant en Europe qu'aux Amériques. Alors que l'action se négocie à environ 4 fois le ratio VE/EBITDA prévisionnel et que le sentiment du marché reste focalisé sur les risques liés à l'après-Walmart, la banque continue de percevoir un profil rendement/risque attractif, soutenu par une excellente exécution, la croissance des revenus récurrents et un bilan solide. L'objectif est confirmé à 185 euros.
Les informations et conseils rédigés par la rédaction de Boursier.com sont réalisés à partir des meilleures sources, même si la société Boursier.com ne peut en garantir l'exhaustivité ni la fiabilité. Ces contenus n'ont aucune valeur contractuelle et ne constituent en aucun cas une offre de vente ou une sollicitation d'achat de valeurs mobilières ou d'instruments financiers. La responsabilité de la société Boursier.com et/ou de ses dirigeants et salariés ne saurait être engagée en cas d'erreur, d'omission ou d'investissement inopportun.
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count