
Wall Street : le Nasdaq se redresse nettement
 news.label.add_to_google_sources
Après la purge récente sur les valeurs de l'intelligence artificielle
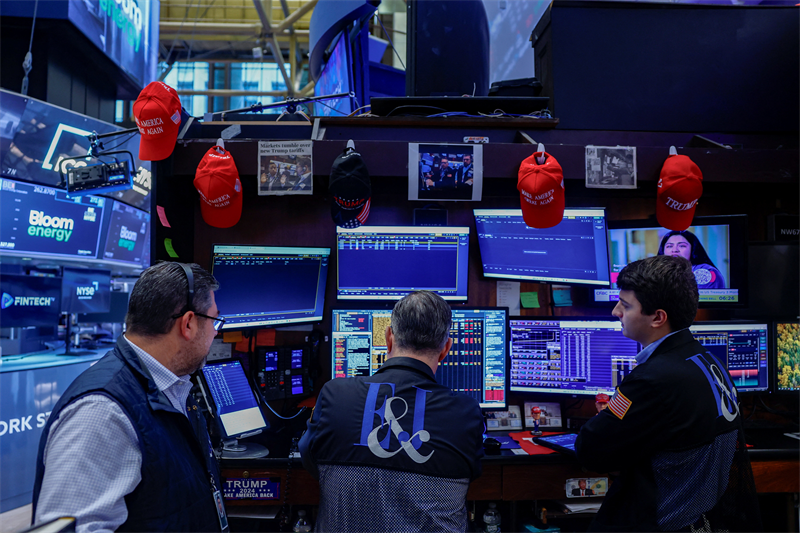
Wall Street se redresse ce lundi, bénéficiant d'un relatif sursaut des valeurs IA. Le Nasdaq remonte ainsi de 1,43% désormais à 26.514 pts et le S&P 500 de 0,62% à 7.706 pts, tandis que le Dow Jones recule pour sa part de 0,06% à 51.972 pts sur des arbitrages opportunistes. Ce léger mieux intervient après une semaine de forte baisse des actions américaines (le Nasdaq a perdu 4,5% et le S&P 500 près de 2%) ayant notamment vu le secteur de l'IA subir une pression considérable, en particulier sur les segments 'néocloud' et des semi-conducteurs.
Le compartiment des 'puces' a en effet subi sa plus longue série baissière depuis la crise financière de 2008, dans le sillage en particulier des déboires de CoreWeave, qui ont entraîné des ventes sur certains dossiers phares tels que Nvidia ou qu'AMD. Les opérateurs devraient donc tenter aujourd'hui quelques achats jugés à bon compte dans le compartiment de l'IA, alors que la saison des publications financières trimestrielles est désormais entamée - avec quelques gros dossiers de la 'tech' cette semaine, dont Meta ou Tesla mercredi soir.
Les cours du pétrole refluent avec les espoirs géopolitiques. Le baril de brut WTI perd 1,1% à 97,9$ sur le contrat de novembre. Donald Trump a levé des sanctions et des droits de douane visant la Russie, mesure susceptible d'accroître l'offre de carburants en provenance de ce pays. Vladimir Poutine aurait proposé par ailleurs l'organisation d'un sommet avec Trump et Xi Jinping afin de négocier un accord mettant fin à la guerre en Ukraine, à des conditions favorables à la Russie, a révélé dimanche le Wall Street Journal, sur la base de sources informées. Moscou souhaiterait que cette rencontre à trois ait lieu en marge du sommet de l'Apec (Coopération économique Asie-Pacifique), prévu à la mi-novembre en Chine...
Par ailleurs, le ministre iranien des Affaires étrangères a déclaré dimanche à des médias locaux qu'une proposition faite aux États-Unis visant à rouvrir le détroit d'Ormuz sous sept jours restait toujours sur la table. Les négociations entre les États-Unis et l'Iran semblent progresser, Al Arabiya rapportant qu'une réunion à New York a permis de débloquer les négociations. Les discussions porteraient sur la réouverture du détroit d'Ormuz, l'allègement des sanctions et la levée du blocus, un accord pouvant être annoncé dès cette semaine. À noter que les flux de pétrole brut du Golfe ont fortement chuté la semaine dernière en raison de l'intensification des attaques contre les pétroliers. Kpler estime les exportations moyennes sur sept jours à environ 8,5 millions de barils par jour, contre 20 millions la semaine précédente. Cependant, malgré des attaques quasi quotidiennes, les pétroliers prennent de plus en plus de risques en traversant le détroit d'Ormuz, bénéficiant de la protection aérienne américaine et d'une compensation accrue de la part des pays du Golfe, selon le New York Times. Parallèlement, le conflit régional continue de s'étendre, l'Égypte se disant prête à soutenir l'Arabie saoudite face aux attaques des Houthis, soutenus par l'Iran, après que la Turquie et le Pakistan se soient engagés à la soutenir plus tôt ce mois-ci.
Les obligations du Trésor américain connaissent toujours une évolution erratique. Le rendement du T-Bond à 10 ans remonte à 5,13% désormais contre 5,46% sur le '30 ans'. L'indice dollar se stabilise ce jour face à un panier de devises de référence (+0,1%).
Concernant les taux de la Fed, l'hypothèse d'un statu quo monétaire le 28 octobre à l'issue de la prochaine réunion monétaire l'emporte (probabilité de 82,8% selon l'outil CME FedWatch), mais un durcissement d'un quart de point lors de la réunion suivante, des 8 et 9 décembre, reste attendu.
Certains investisseurs espèrent donc que la première vague de résultats des géants de la 'tech' cette semaine permettra de recentrer le débat sur l'IA sur la demande en puissance de calcul et en investissements, suite au récent renforcement de l'examen des financements.
Dans l'actualité des entreprises donc, Fifth Third Bancorp ou Steel Dynamics publient ce lundi leurs résultats trimestriels. GE Aerospace, Netflix, RTX, Intuitive Surgical, Chubb, Capital One Financial, 3M, General Motors, Northrop Grumman, MSCI, United Airlines, Halliburton ou Omnicom, annoncent leurs comptes demain.
Mercredi, la soirée sera chargée, puisque Meta Platforms (Facebook), Tesla, Lam Research, SAP, Texas Instruments et IBM, annonceront leurs résultats après la clôture. Philip Morris, Thermo Fisher Scientific, Abbott, NextEra Energy, Danaher, AT&T, CME Group et Moody's, publieront mercredi avant bourse. Procter & Gamble, Union Pacific, Valero Energy, Western Digital, Lockheed Martin, Newmont, Spotify, Blackstone, Comcast, Norfolk Southern, Honeywell, Bloom Energy, PG&E, VeriSign, Dow Inc., PulteGroup ou Huntington Bancshares, seront de la fête jeudi. American Express et SLB annonceront notamment vendredi.
Sur le front économique, l'indice du marché immobilier américain de la National Association of Home Builders (NAHB) et de Wells Fargo pour le mois d'octobre 2026 s'est affiché à 29, contre 31 de consensus de place et 32 un mois auparavant. Il s'agit d'un plus bas depuis 2012. L'indice a pour vocation de mesurer et de suivre la dynamique du marché des maisons individuelles. En octobre, la confiance des constructeurs sur le marché des maisons individuelles neuves a donc reculé de trois points, pour s'établir à 29. La composante des conditions de vente actuelles a reculé de deux points à 33. Les perspectives de vente pour les six prochains mois ont chuté de cinq points, à 32. L'affluence des acheteurs potentiels a baissé de cinq points, à 18.
Les mises en chantier de logements et permis de construire du mois de septembre seront publiés demain à 14h30, alors que l'indice des promesses de ventes de logements de la NAR pour septembre sera annoncé à 16 heures. Mercredi, les opérateurs suivront l'indice des anticipations d'inflation de la Fed d'Atlanta et le rapport hebdomadaire sur les stocks pétroliers domestiques. Jeudi, les inscriptions hebdomadaires au chômage, l'indice des indicateurs avancés du Conference Board et l'indice manufacturier de la Fed de Kansas City seront connus. Enfin, vendredi, les opérateurs surveilleront l'indice flash PMI composite d'octobre et l'indice final du sentiment des consommateurs américains mesuré par l'Université du Michigan pour le mois d'octobre.
Les valeurs
Apple (+0,4%). L'iPhone pliable du groupe à la pomme a été en rupture de stock en ligne en quelques heures, les délais de livraison étant repoussés à fin janvier. La stratégie de pré-commandes de l'iPhone Duo a été critiquée de ce fait, à en croire Bloomberg, qui laisse entendre que le groupe de Cupertino aurait sciemment forcé le calendrier pour sortir le produit tôt dans son trimestre fiscal. Face à ce lancement agressif, les délais de livraison pour le 'pliable' ont donc glissé rapidement vers janvier dans le monde entier.
Microsoft (+0,9%) a annulé son accord pour être locataire principal du centre de données Nscale au Royaume-Uni. Un coup dur pour la startup britannique et pour les ambitions du Royaume-Uni dans l'intelligence artificielle. Le géant de Redmond avait accepté l'an dernier de louer des capacités de calcul auprès de la jeune pousse britannique, qui fournit des infrastructures d'IA et est soutenue par Nvidia, au sein d'un futur centre de données situé au nord-est de Londres.
SpaceX (+2,3%). Musk s'est engagé à donner une action de SpaceX à chaque enfant américain l'année prochaine. "L'année prochaine, je donnerai l'une de mes actions SpaceX à chaque enfant d'Amérique. Ce sera la première d'une longue série", a déclaré lundi Elon Musk, le fondateur et DG de SpaceX, dans une publication sur X. Musk n'a pas précisé de tranche d'âge pour ce don. Tesla gagne pour sa part 3% en attendant la publication de ses comptes prévue mercredi soir.
Fifth Third Bancorp (+2%), la banque régionale américaine basée à Cincinnati, qui vient de fusionner avec Comerica, a publié pour son 3e trimestre fiscal des revenus de 3,28 milliards de dollars, inférieurs au consensus, pour un bénéfice ajusté par action de 1,13$. Le revenu net d'intérêt a progressé néanmoins de 49% en comparaison de l'année antérieure à 2,27 milliards de dollars. Le ratio CET1 ressort à 10,02%. Le bénéfice net a progressé de 33% à 866 millions de dollars, contre 649 millions pour la période correspondante de l'an dernier.
Accenture (+0,1%) aurait mandaté JPMorgan pour examiner une éventuelle vente de ses activités en Grande Chine, pour un montant d'environ 1,5 milliard de dollars. C'est du moins ce qu'indique le Financial Times, citant des sources proches du dossier. Accenture aurait reçu préalablement, durant l'année écoulée, des marques d'intérêt non sollicitées pour la division.
JPMorgan Chase (-0,6%) a annoncé avoir investi 5 milliards de dollars dans des secteurs cruciaux pour la sécurité économique et nationale des États-Unis. L'établissement financier a par ailleurs fait savoir qu'il avait financé environ 230 milliards de dollars dans le cadre de l'initiative 'Security and Resiliency' depuis le lancement de ce programme, il y a un an. À cette occasion, la banque s'était engagée à mobiliser 1.500 milliards de dollars pour des investissements aux États-Unis au cours de la décennie à venir, notamment dans le domaine de la sécurité nationale.
PepsiCo (+0,8%). La presse financière a évoqué les pressions exercées par les analystes et les investisseurs sur le groupe pour qu'il prenne des initiatives structurelles supplémentaires afin d'améliorer sa valorisation.
Anthropic a promis de verser 5% de son capital à un fonds d'intérêt public avant son introduction en bourse attendue record, et aurait proposé par ailleurs à Blackstone (+0,8%) un rendement supérieur à 10% sur sa dette pour l'achat de puces conçues par Alphabet (+1,5%), croit savoir le Financial Times.
Les informations et conseils rédigés par la rédaction de Boursier.com sont réalisés à partir des meilleures sources, même si la société Boursier.com ne peut en garantir l'exhaustivité ni la fiabilité. Ces contenus n'ont aucune valeur contractuelle et ne constituent en aucun cas une offre de vente ou une sollicitation d'achat de valeurs mobilières ou d'instruments financiers. La responsabilité de la société Boursier.com et/ou de ses dirigeants et salariés ne saurait être engagée en cas d'erreur, d'omission ou d'investissement inopportun.
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count