
Ouverture Paris : le CAC sous pression vers les 7.800 points
 news.label.add_to_google_sources
OVH grimpe, Schneider corrige encore
La tendance reste adverse sur le CAC 40 et les principales places européennes ce mardi, après une journée déjà délicate sur la place parisienne hier marquée par un recul de 1,11%. L'indice phare parisien perd encore 0,42% à 7.835 pts. L'Euro Stoxx 50 abandonne près de 0,5%, le FTSE 100 environ 0,3% et le DAX 0,4%.
Suite à la performance négative de lundi, les indices européens restent donc en berne pour l'heure, alors que la place new-yorkaise avait terminé hier soir en ordre dispersé. D'un côté, le Nasdaq, à forte coloration technologique, profitait d'un rebond de 1,11% à 26.430 pts, à après avoir été précédemment plombé par les valeurs IA. De l'autre, le Dow Jones reculait de 0,07% à 51.966 pts. Entre les deux, le S&P 500, plus large, progressait de 0,41% à 7.690 pts. Ce léger mieux intervenait après une semaine de forte baisse des actions américaines (le Nasdaq avait perdu 4,5% et le S&P 500 près de 2% la semaine dernière) ayant notamment vu le secteur de l'IA subir une pression considérable, en particulier sur les segments 'néocloud' et des semi-conducteurs.
Les marchés boursiers asiatiques s'affichent faiblards ce matin. Le Kospi sud-coréen, chargé en valeurs d'IA, chute de 3,73%. Le Hang Seng (-1,13%) et le Nikkei (-1,3%) ne sont guère mieux lotis. Le SSE chinois arrache une hausse de 0,12%.
Les contrats à terme sur actions américaines sont mitigés. Le Dow Jones prend 0,3% selon la première tendance de pré-séance et le S&P 500 grappille 0,1%, mais le Nasdaq 100 abandonne 0,3%, avant une belle vague de publications financières trimestrielles.
Sur le segment de l'obligataire souverain, le rendement des OAT à 10 ans en France s'affiche à 4,91%, en repli de 2 points de base après sa vive hausse de la veille. Celui des obligations américaines à 10 ans baisse de 2 points de base à 5,12%. La hausse des rendements obligataires constitue cependant toujours un frein notable pour les marchés actions. Le dollar s'affaiblit et l'euro remonte à 1,123$.
Le pétrole se raffermit, le baril de brut WTI gagnant 0,8% à 99,3$ pour le contrat de novembre et le Brent de la mer du Nord progressant de 0,9% à 110,5$ pour le contrat de décembre. L'once d'or fin se tasse de 0,2% à 4.134$. Le Bitcoin évolue vers les 81.600$.
Les 'néoclouds' restent au coeur des inquiétudes, alors que le financement de ces acteurs de l'IA commence à poser problème. Le rendement des obligations CoreWeave reste élevé et le sentiment à l'égard des autres néoclouds devient plus prudent, ce qui renforce la surveillance des introductions en bourse après la chute de plus de 30% du cours de l'action d'Elice, société sud-coréenne, pour ses débuts en bourse sur le Kosdaq.
Par ailleurs, des sources de Reuters ont indiqué qu'OpenAI cherchait à accélérer sa levée de fonds avant l'introduction en bourse d'Anthropic, prévue mi-novembre, avec l'objectif de lever environ 30 milliards de dollars.
Les prix du pétrole ont légèrement reculé hier après sept séances consécutives de hausse, suite aux progrès supposés dans les négociations entre les États-Unis et l'Iran, et même s'il est difficile de prédire si elles aboutiront à un accord. Donald Trump s'est dit ouvert à une rencontre entre Xi Jinping et Poutine en Chine pour des discussions sur le nucléaire.
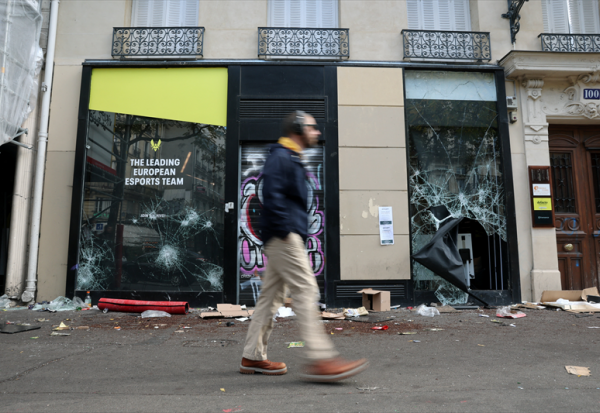
La France a quant à elle instauré des couvre-feux dans certains quartiers de Paris et d'autres villes en raison des troubles civils.
Sur le front des données macroéconomiques ce mardi, les données du marché du travail britannique sont ressorties contrastées, tandis que l'indice allemand des prix à la production de septembre a augmenté plus que prévu.
La semaine sera animée du point de vue des publications trimestrielles en France, avec notamment Michelin, EssilorLuxottica, Nexity, Vivendi, Vusion, Icade ou Carrefour ce soir.
Demain, ce sera au tour des revenus d'Edenred, de Bureau Veritas, de Klépierre, ou encore d'Atos, d'Eurofins Scientific, d'OPmobility et de Fnac Darty. Accor, Wendel, Thales, Hermès, Unibail Rodamco, ADP, Vinci et L'Oréal publieront leur activité trimestrielle jeudi, avant Safran vendredi. Programme chargé aussi à Wall Street, avec Netflix ce mardi, Meta, Tesla, SAP, IBM et Texas Instruments demain, Procter & Gamble jeudi et American Express vendredi.
Sur le front économique en Europe, les investisseurs suivront encore ce jour la publication des indices ZEW pour l'Allemagne et la zone euro. Mercredi, place à l'inflation britannique et vendredi, aux indices PMI flash pour la France, l'Allemagne, la zone euro et le Royaume-Uni. Du côté des États-Unis l'indice PMI flash est également au programme vendredi.
Valeurs en hausse
Publicis (+1,2%) se félicite d'être parvenu à un accord avec la Federal Trade Comissiondans le cadre de l'acquisition de LiveRamp, sur la base d'engagements proposés de manière proactive par le groupe. La neutralité et l'indépendance ont toujours été au coeur du modèle de LiveRamp. Publicis et LiveRamp ont proposé les mesures visant à garantir le respect de ces principes dans l'ensemble de l'écosystème.
Capgemini prend 2,6% en début de séance, porté notamment par une note de Citi, à l'achat avec un objectif de 140 euros avant la publication du troisième trimestre 2026 prévue à la fin du mois. Le broker évoque une dynamique qui reste solide et anticipe un léger relèvement de la prévision médiane de croissance pour 2026. Capgemini publiera ses chiffres du troisième trimestre le 30 octobre. L'environnement de la demande présente des facteurs contrastés : si les dépenses discrétionnaires restent maîtrisées et que l'accent demeure mis sur la productivité, l'adoption croissante de l'IA a permis à des entreprises comparables de faire état d'une dynamique stable, note Citi.
Fnac Darty (+0,9%) et EP FR HOLDCo, véhicule contrôlé par EP Group et constitué pour les besoins de l'offre publique d'achat visant les actions et OCEANEs en circulation de Fnac Darty annoncent avoir obtenu l'autorisation de la Commission européenne au titre du contrôle des concentrations pour le projet d'acquisition de Fnac Darty. En conséquence de la réception de cette décision, qui constitue la dernière autorisation attendue de l'opération, l'Autorité des marchés financiers fera connaître dans les prochains jours le calendrier définitif de l'Offre et notamment la date de clôture de l'Offre. Le prix de l'Offre est de 35E par action après le paiement le 5 juin 2026 d'un dividende au titre de l'exercice 2025 de 1E par action et de 81,16E par OCEANE.
OVH (+9,3%) publie pour son exercice 2026 un chiffre d'affaires de 1,145 milliard d'euros, en hausse de 5,6% en données publiées et de 7,2% à données comparables, pour un Ebitda ajusté de 480,5 ME en augmentation de 9,7%, représentant 42% de marge. Le capex atteint 372,9 ME, en hausse de 3,2%. Le 'levered free cash flow' est positif pour la première fois depuis l'introduction en bourse, à 24,7 ME. Les objectifs pour l'exercice 2027 sont une croissance à données comparables supérieure à 10%, une marge d'Ebitda ajusté supérieure à 42,5%, un levered FCF positif, un ROCE supérieur à 9% et un levier d'endettement inférieur à 2,7.
Virbac (+0,6%), le spécialiste des médicaments vétérinaires, a publié un chiffre d'affaires à fin septembre 2026 de 1,168 milliard d'euros, en croissance de 7,9% à taux de change et périmètre constants par rapport à fin septembre 2025 et en hausse de 5,9% à taux réels, impacté par des effets de change défavorables. Bien que les perspectives pour l'ensemble de l'année 2026 restent inchangées, la solide performance à fin septembre (croissance de +7,9%) permet désormais à Virbac de viser la borne haute de sa fourchette de croissance du chiffre d'affaires de 5,5 à 7,5% à PCC, avec un résultat opérationnel courant ajusté attendu autour de 17% à taux et périmètre constants. La génération de trésorerie reste inchangée et est attendue à environ +80 millions d'euros, incluant des investissements (Capex) d'environ 125 millions d'euros.
bioMérieux (+0,5%) annonce que l'Organisation mondiale de la Santé (OMS) a accordé une autorisation d'utilisation d'urgence (Emergency Use Listing, EUL) au test BIiofire Global Fever Special Pathogens Panel. Cette décision renforce l'accès aux tests de diagnostic différentiel dans le cadre de la lutte contre l'épidémie de maladie Ebola à virus Bundibugyo qui touche actuellement la République démocratique du Congo (RDC) et les pays voisins. Cette inscription par l'OMS intervient alors que les autorités sanitaires nationales, les organisations internationales et les partenaires locaux poursuivent leurs efforts pour contenir l'une des plus importantes épidémies d'Ebola jamais recensées.
Valeurs en baisse
Vinci (-0,3%) indique avoir remporté un contrat pour un data center dans la péninsule ibérique, concernant la réalisation du système de refroidissement d'un campus de très grande échelle et d'une valeur de 165 millions d'euros. Cobra IS, filiale de Vinci, a donc remporté un nouveau contrat portant sur la réalisation du système de refroidissement d'un campus de data centers de très grande échelle dans la péninsule Ibérique. Ce contrat recouvre la fourniture et l'installation des équipements mécaniques, électriques et de plomberie pour 126 systèmes aéroréfrigérants. Ceux-ci pourront refroidir l'équivalent d'une capacité de calcul de 200 MW. Ils revêtent une importance critique pour la fiabilité d'exploitation du campus.
Schneider (-3,8%). A la suite de l'annonce, le 5 octobre, du projet d'acquisition de PTC Inc., Schneider Electric lance une augmentation de capital par émission d'actions nouvelles pour un montant d'environ 6 milliards d'euros. Ces actions ordinaires nouvelles seront émises dans le cadre d'un processus de construction accélérée d'un livre d'ordres, avec suppression du droit préférentiel de souscription des actionnaires. Le produit net de l'augmentation de capital sera utilisé pour financer en partie l'acquisition, en complément des émissions de dette à venir et d'éventuels tirages sur les crédits relais. La finalisation de l'acquisition est prévue d'ici au 3e trimestre 2027, sous réserve de l'obtention des autorisations réglementaires requises et de la réalisation des autres conditions suspensive.
Côté brokers, Goldman Sachs coupe sa cible sur Eiffage (-0,5%) de 148 à 127 euros ('neutre'). JP Morgan revalorise Euronext (+0,8%) de 171 à 177 euros ('neutre'). La Deutsche Bank ajuste sa cible sur L'Oréal (+0,2%) de 340 à 350 euros ('vendre').
Les informations et conseils rédigés par la rédaction de Boursier.com sont réalisés à partir des meilleures sources, même si la société Boursier.com ne peut en garantir l'exhaustivité ni la fiabilité. Ces contenus n'ont aucune valeur contractuelle et ne constituent en aucun cas une offre de vente ou une sollicitation d'achat de valeurs mobilières ou d'instruments financiers. La responsabilité de la société Boursier.com et/ou de ses dirigeants et salariés ne saurait être engagée en cas d'erreur, d'omission ou d'investissement inopportun.
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count