
Ouverture Paris : le CAC 40 enfonce les 7.900 pts avant une semaine chargée
 news.label.add_to_google_sources
L'indice phare parisien décroche de 1,2%
Le CAC 40 chute sous les 7.900 pts, en déclin de 1,24% à 7.858 pts ce lundi sur fond d'incertitude économique, sociale et politique. Le DAX perd près de 0,8% et l'Euro Stoxx 50 0,7% environ. Les indices américains sont en revanche attendus en hausse selon la première tendance avant bourse, le Nasdaq 100 s'offrant un rebond de 1,3% suite à la purge récente sur les valeurs d'IA. Le S&P 500 s'accorde 0,7%.
Les indices européens sont ainsi orientés en baisse, après la performance positive de la semaine dernière. Les marchés boursiers asiatiques affichent une tendance mitigée. Le Japon (-0,6%) et Taïwan (-0,6% également) sous-performent, tandis que le Kospi sud-coréen se raffermit de 1,76%. Le SSE de Shanghai remonte de 0,39%.
Les obligations souveraines affichent des performances diverses. L'OAT à 10 ans en France voit son rendement se tendre de 1,5% à 4,85% suite aux événements du week-end. Le rendement de l'obligation allemande à 10 ans progresse de 0,1% à 3,41% environ. Celui des obligations américaines à 10 ans baisse de 3 points de base à 5,07%. L'euro recule de 0,3% face au billet vert à 1,121$ environ.
Le pétrole est en baisse, le WTI reculant d'environ 2,2% sous les 97$/baril pour le contrat de novembre, alors que le Brent de la mer du Nord corrige de 2,7% à 106,9$ sur le contrat de décembre. L'or est en hausse de 0,5% à 4.186$ l'once. Le bitcoin évolue autour des 82.800$.
Le pessimisme règne en Europe après la performance positive de la semaine dernière, principalement due à une rotation sectorielle défensive. Les marchés obligataires se sont relativement stabilisés, mais les pressions sur le coût de la vie restent au centre des préoccupations, notamment en raison de la hausse des prix de l'énergie.
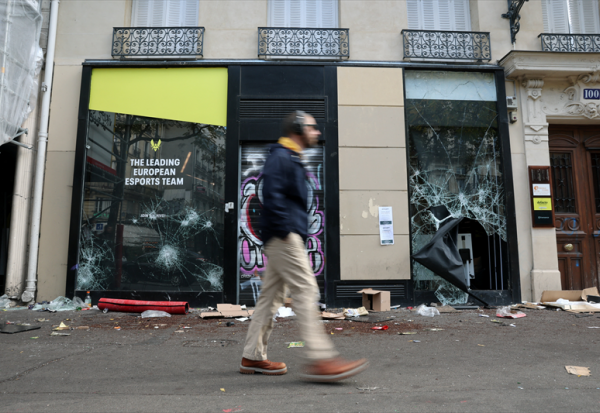
Dans ce contexte, les troubles civils en France font la une des journaux y compris à l'international, les manifestations récentes s'étant aggravées au cours du week-end. Certains rapports soulignent les inquiétudes qui règnent dans la région, avec des élections prévues l'année prochaine dans plusieurs pays. Cette situation a contribué à la faiblesse de l'euro, qui est également imputée à la montée des tensions entre l'Ukraine et la Russie.
La présidente de la BCE, Christine Lagarde, a déclaré que la vente massive d'obligations devrait ralentir l'inflation, confortant ainsi les anticipations d'un maintien de la politique monétaire inchangée ce mois-ci. Du côté de la Fed, l'issue de la réunion des 27 et 28 octobre devrait également prendre la forme d'un statu quo laissant les taux inchangés entre 3,75% et 4% sur les fonds fédéraux (probabilité de 87,3% selon l'outil CME FedWatch).
L'attention reste également portée sur le secteur de l'IA. Le financement de l'IA et la hausse des coûts de financement accentuent la pression sur les bilans. CoreWeave est la source des dernières inquiétudes outre-Atlantique, suite à la flambée de ses rendements et des spreads de CDS. Le calendrier des introductions en bourse est incertain, Bloomberg indiquant que les investisseurs de Nscale l'incitent à revoir son objectif de valorisation à la baisse et que Microsoft se retire du projet de centre de données britannique de Nscale. La concurrence chinoise est un autre point d'intérêt après la présentation, ce week-end, par DeepSeek de la version 4.1-Flash mise à jour, affichant des performances accrues.
Le début de semaine est assez calme en Europe sur le plan macroéconomique. À l'étranger, la croissance du PIB chinois au troisième trimestre a été conforme aux attentes (4,5 % en glissement annuel), se rapprochant ainsi de l'objectif gouvernemental pour 2026. Les données d'activité chinoise de septembre sont également meilleures. La production industrielle a été soutenue par la production de semi-conducteurs, et la croissance des ventes au détail s'est renforcée, hormis la forte baisse du secteur automobile.
La semaine sera animée du point de vue des publications trimestrielles en France, avec notamment Virbac ce lundi, puis Michelin, EssilorLuxottica ou Carrefour demain. Mercredi, ce sera au tour des revenus d'Edenred, de Bureau Veritas, de Klépierre, ou encore d'Atos et de Fnac Darty. Accor, Wendel, Thales, Hermès, Unibail Rodamco, ADP, Vinci et L'Oréal publieront leur activité trimestrielle jeudi, avant Safran vendredi. Programme chargé aussi à Wall Street, avec Netflix mardi, Meta, Tesla, SAP, IBM et Texas Instruments mercredi, Procter & Gamble jeudi et American Express vendredi.
Sur le front économique en Europe, les investisseurs suivront demain la publication des indices ZEW pour l'Allemagne et la zone euro. Mercredi, place à l'inflation britannique et vendredi, aux indices PMI flash pour la France, l'Allemagne, la zone euro et le Royaume-Uni. Du côté des États-Unis l'indice PMI flash est également au programme vendredi.
Valeurs en hausse
Rubis (+1,5%) annonce ce jour un projet de transformation du groupe en une société anonyme dotée d'un directoire et d'un conseil de surveillance, dont le conseil de surveillance a émis un avis favorable à l'unanimité.
La transformation du groupe en société anonyme permettrait notamment une continuité managériale forte autour de Jean-Christian Bergeron, appelé à présider le directoire aux côtés de Marc Jacquot (Finance, IT & Renouvelables) et Fred Royer (Bitume & Business Development), afin de poursuivre le développement de Rubis. Le groupe considère que cette transformation lui assurera un statut boursier renforcé "grâce à une structure juridique simplifiée, améliorant la lisibilité du groupe ainsi que son attractivité auprès d'un univers d'investisseurs large", un actionnariat stable, les anciens associés commandités devenant des actionnaires de référence et s'engageant à conserver leurs titres pendant deux ans, indépendamment de toute fonction de direction opérationnelle, ainsi qu'une flexibilité stratégique et financière accrue pour saisir de nouvelles opportunités de développement et de croissance externe.
La transformation entraînerait la disparition des droits spécifiques attachés à la qualité d'associé commandité. À ce titre, les associés commandités se verraient attribuer 12,7 millions d'actions Rubis nouvellement émises. Cette compensation s'inscrit dans la fourchette retenue dans le rapport établi par le cabinet Ledouble, expert indépendant mandaté par le conseil de surveillance.
Poxel (+28,4%) a réalisé un chiffre d'affaires consolidé de 1,95 ME pour le trimestre clos le 30 septembre 2026 (1,29 ME un an avant), portant le chiffre d'affaires des neuf premiers mois de 2026 à 4,45 ME contre 3,61 ME un an plus tôt. Le chiffre d'affaires consolidé du troisième trimestre 2026 reflète les 290 millions de yens de redevances de Sumitomo Pharma, qui représentent 10% des ventes nettes de TWYMEEG au Japon, ainsi qu'un ajustement rétroactif de 57 millions de yens au titre du 2ème trimestre 2026, résultant de l'application du taux de 10% (au lieu de 8%) aux ventes de ce trimestre.
Euronext (+1,8%). Citi a relevé sa recommandation sur l'opérateur boursier à 'acheter', estimant que le groupe bénéficie d'importantes opportunités de croissance dans les activités de conservation et de règlement, le négoce obligataire et les matières premières. La banque prévoit un taux de croissance annuel composé (TCAC) du chiffre d'affaires de 12% jusqu'en 2030, soit le double des prévisions du consensus. Elle anticipe une croissance à deux chiffres du chiffre d'affaires dans les activités de conservation et de règlement, ainsi que sur MTS, la plateforme de négociation obligataire d'Euronext. Par ailleurs, Nord Pool continue de gagner des parts de marché dans le négoce intrajournalier d'électricité en Europe. Selon le broker, la forte volatilité des prix de l'électricité stimule les activités de trading spéculatif.
TotalEnergies gagne 0,7% contre la tendance et malgré le recul des cours du brut, soutenu par une note de Jefferies (achat et objectif de 90 euros désormais). Notons que Saft, filiale du groupe, inaugure sur son site de Bordeaux ses nouvelles lignes de production de batteries à électrolyte solide et devient ainsi le premier fabricant français à disposer de capacités de développement et de production de batteries à électrolyte solide combinant les technologies sulfures et polymères à température ambiante. Sur le CAC, Dassault Systèmes et Capgemini résistent aussi, en hausse de respectivement 0,6% et 1,1%.
Valeurs en baisse
Le Crédit Agricole (-2%) vient d'annoncer un ensemble d'aide aux commerçants touchés par les dégradations du samedi 17 octobre. "Afin de réduire la pression financière et de donner aux professionnels concernés la souplesse nécessaire pour faire face aux dépenses immédiates", la banque met en place une ligne de crédit d'urgence à 2,5%, pouvant aller jusqu'à 20.000 euros, déblocable sous 48 heures, sans frais de dossier et remboursable sur 24 mois ; ainsi qu'un moratoire pouvant aller jusqu'à six mois sur les échéances de crédits professionnels et de leasing commercial, sans frais d'avenant, pour accompagner la période de remise en état et de reprise de l'activité.
Alstom (-0,3%) a remporté une première commande d'une valeur d'environ 800 millions d'euros pour la fourniture de trains Metropolis destinés à des projets de transport ferroviaire urbain à Hanoï, dans le cadre de l'accord annoncé le 6 octobre avec Vingroup. Les trains seront conçus et fabriqués sur le site Alstom de Valenciennes Petite-Forêt, en France. Cette première commande sera enregistrée au cours du troisième trimestre de l'année fiscale 2026/27 d'Alstom.
Egide (-0,7%) annonce un résultat net consolidé de -0,87 ME à fin juin, contre -2,04 ME au premier semestre 2025, pour un chiffre d'affaires consolidé de 15,20 ME, en recul de 2,4% en données publiées. À taux de change constants, l'activité progresse de 0,7%. L'EBITDA ressort à -0,08 ME, contre -0,21 ME un an plus tôt, soit une amélioration de 0,12 ME. Cette progression repose principalement sur le redressement d'Egide SA. Hors Santier, l'EBITDA atteint 1,25 ME, contre 0,5 ME un an auparavant. L'endettement financier net du Groupe s'établit à 4,99 ME, contre 5,41 ME au 31 décembre 2025.
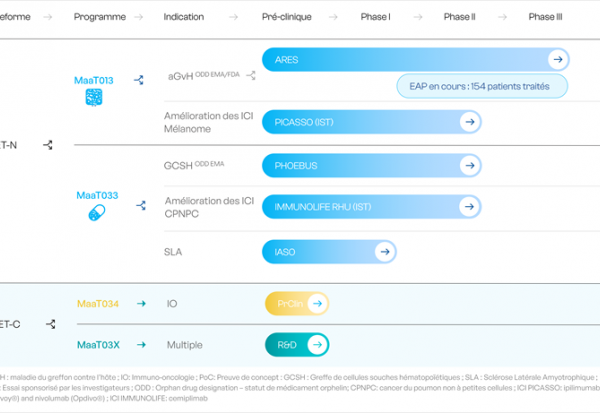
OSE Immunotherapeutics (-3%), société de biotechnologie au stade clinique développant des thérapies first-in-class en immuno-oncologie et immuno-inflammation, annonce la publication de l'abstract sélectionné pour une présentation orale lors du prochain congrès annuel 2026 de l'ESMO, dévoilant les résultats de Topline de l'étude clinique académique internationale de Phase 2 Combi-TED, promue par FoRT. Cette étude évalue Tedopi (OSE2101), en combinaison avec une chimiothérapie ou un anti-PD1, en 2ème ligne de traitement chez des patients atteints d'un cancer du poumon non à petites cellules métastatique.
Sensorion (-1,1%), société de biotechnologie pionnière au stade clinique qui développe de nouvelles thérapies visant à restaurer l'audition ainsi qu'à traiter et prévenir les troubles liés à la perte auditive, annonce la nomination de Peter Weber, MD, MBA, au poste de Directeur Médical (Chief Medical Officer), à compter du 2 novembre. Il est otologiste et neurotologiste, avec plus de vingt ans de leadership clinique et industriel dans le domaine de la perte auditive. Le Dr Weber possède ainsi une expertise approfondie des maladies génétiques rares de l'oreille et fait partie des rares médecins à avoir dirigé le développement clinique de thérapies géniques pour les surdités génétiques.
Carrefour (-3%) a conclu un accord avec Colruyt Group pour l'acquisition de Codifrance, spécialiste français de l'affiliation et de la distribution alimentaire de proximité, pour une valeur d'entreprise de 152 millions d'euros. Codifrance emploie environ 380 collaborateurs et a réalisé un chiffre d'affaires de 307 millions d'euros lors de l'exercice 2025-2026, précise un communiqué du détaillant français. La finalisation est attendue au cours du premier semestre 2027.
Sur le CAC, l'Oréal rend 1,2%, LVMH cède 1,7% et Airbus 2,1%. Schneider abandonne 1,7%, Safran 1,7% également et BNP Paribas 2,2%, tout comme Société Générale. AXA perd 1,8%, tandis que Vinci régresse de 2,3%.
Les informations et conseils rédigés par la rédaction de Boursier.com sont réalisés à partir des meilleures sources, même si la société Boursier.com ne peut en garantir l'exhaustivité ni la fiabilité. Ces contenus n'ont aucune valeur contractuelle et ne constituent en aucun cas une offre de vente ou une sollicitation d'achat de valeurs mobilières ou d'instruments financiers. La responsabilité de la société Boursier.com et/ou de ses dirigeants et salariés ne saurait être engagée en cas d'erreur, d'omission ou d'investissement inopportun.
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count