
Delta Air Lines lance un avertissement, alors que les coûts du carburant flambent
 news.label.add_to_google_sources
Zone de turbulences à Wall Street
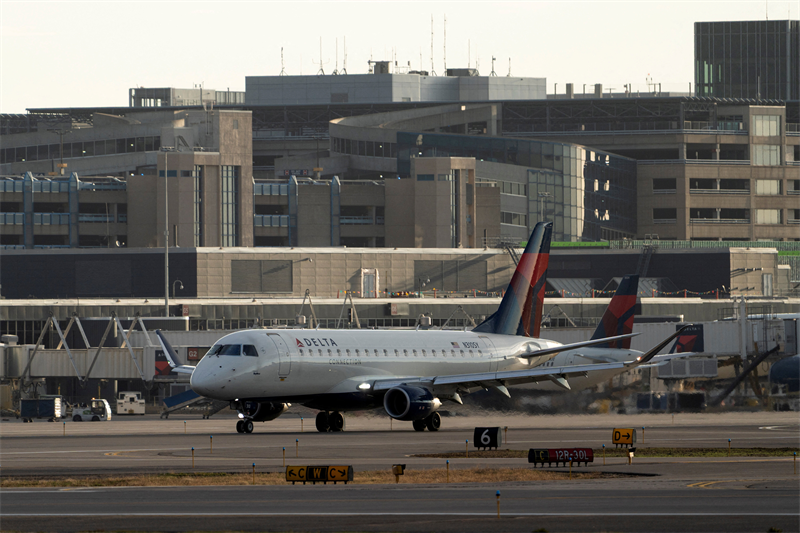
Delta Air Lines pique du nez avant bourse à Wall Street, alors que la compagnie aérienne américaine a affiché au 3e trimestre un bénéfice inférieur aux attentes, abaissant par ailleurs ses prévisions sur fond de flambée des prix du carburant. La facture annuelle de carburant devrait grimper de 6 milliards de dollars !
Pour le 3e trimestre fiscal, le groupe a affiché des revenus ajustés de 17,6 milliards de dollars, légèrement inférieurs au consensus et en croissance de 16% en glissement annuel. Le bénéfice ajusté par action a été de 1,72$, contre 1,82$ de consensus. Le bénéfice net ajusté a représenté pour sa part 1,13 milliard de dollars contre 1,23 milliard de consensus. Le 3e trimestre a été plombé par des coûts accrus de carburant à hauteur de 500 millions de dollars environ en comparaison de la guidance de juillet. La facture totale atteint 4,1 milliards sur le trimestre, en croissance de 62%. Le bénéfice opérationnel ajusté a été de 1,7 milliard de dollars, représentant 9,4% de marge. Le cash flow opérationnel a atteint 1,7 milliard également.
"La demande reste soutenue, portée par l'intérêt croissant des consommateurs pour les expériences et les voyages, le transport aérien continuant d'offrir l'un des meilleurs rapports qualité-prix de l'économie de consommation", a déclaré Ed Bastian, CEO de Delta. "Dans ce contexte, nous avons réalisé un bénéfice avant impôts de 1,5 milliard de dollars au troisième trimestre, égalant ainsi la performance de l'année précédente, et généré un flux de trésorerie disponible de 1,9 milliard de dollars depuis le début de l'année. Notre résilience témoigne de la solidité structurelle que nous avons bâtie au fil des ans, nous permettant de faire face efficacement à l'un des niveaux de prix du carburant les plus élevés de ces derniers temps".
En termes de perspectives, le groupe vise désormais un bénéfice ajusté annuel par action allant de 5,10 à 5,60$, contre 6,50 à 7,50$ précédemment. Le free cash flow est attendu maintenant à 2,5 milliards de dollars, contre 3 à 4 milliards précédemment. Le groupe prévoit de rembourser plus de 2 milliards de dollars de dette en 2026. "Pour l'ensemble de l'exercice, nous prévoyons de dégager un bénéfice avant impôts d'environ 4,5 milliards de dollars, tout en absorbant une hausse de 6 milliards de dollars des coûts du carburant", a déclaré le DG Ed Bastian. "Pour la suite, nous restons concentrés sur une croissance rentable et sur le respect de notre cadre financier à long terme, qui prévoit notamment des marges et des niveaux de rentabilité situés dans la fourchette moyenne voisine des 15%, un flux de trésorerie disponible pérenne ainsi qu'un levier financier brut d'environ une fois l'EBITDA".
Les informations et conseils rédigés par la rédaction de Boursier.com sont réalisés à partir des meilleures sources, même si la société Boursier.com ne peut en garantir l'exhaustivité ni la fiabilité. Ces contenus n'ont aucune valeur contractuelle et ne constituent en aucun cas une offre de vente ou une sollicitation d'achat de valeurs mobilières ou d'instruments financiers. La responsabilité de la société Boursier.com et/ou de ses dirigeants et salariés ne saurait être engagée en cas d'erreur, d'omission ou d'investissement inopportun.
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count
- 0 news.votes.details.count